【御意見無用】愚かで卑しいお前でも稼げる最低の方法

株を始める動機なんぞ大半の奴は「簡単に」「ラクして」儲けたいとかだ。愚かで卑しいのはお前だけじゃないから恥ずかしがるな!

魔理沙戦破威(せんぱい)、相談があるの!

なんだ?変な漢字使って?

最近ヤンキー文化にハマってるの。

ふーん、そういうノリか。それでなんの用なんだ。

わたしも、株なんか始めようかな、、なんて思ってるの。
老後のこととか不安だし、なんか仁威鎖?ニーサとか言うのも流行ってるし。
 

なるほど、確かに日本の先行きは不透明だし、先に備えようという風潮があるな。否定しない。
しかし、それって今の仕事頑張って給料を増やすとか副業するとかの方法じゃ駄目なのか?
儲かるかどうかわからない株より仕事がんばったほうが長い目で見て老後の備えとしては現実的だと思うが。
なんで株?

それは…。

ヤンキーなんだろ(笑)、ビビってないで堂々と本音を言えよ、別に怒りはしないさ。

真面目に仕事を頑張るより簡単に儲かりそうだからよっ。おおっぴらに言うにはちょっと恥ずかしいわね。

確かにカッコ悪いが、みな口に出して言わないだけで、株をやる奴の大半はそうだと思っている。恥ずべきことじゃない。

あと、地道に働いても手に入らない大金が欲しいわよ!

その軽薄な感じもヤンキーっぽいな。でもスカした奴より正直な分好感は持てるな。
才能もない凡人からすれば大金を手にする手段は限られている。宝くじなんかもその手段だが、株ってのはそれより勝算は高いぜ。

できる?

お前、「簡単に大金を稼ぎたい」とか、それができたら皆やってるだろ。お前アンパン吸ってんのか。
ところで、霊夢、勉強は好きか?真面目に株をやるなら覚えるべきことが山程あるが?

※アンパン=シンナー

いや、わたし頭悪いし、飽きっぽいので自信ないわ。

じゃあなにか、お前は努力も勉強もなしで、簡単に儲けたいんだな。それって「誰かわたしにお金ください」って言ってるのと同義だぞ。とんだシャバ僧だな。

※シャバ僧=ぱっとしない奴

まあ、流石に都合良すぎよね。でも、今のままじゃ、これからもぱっとしない人生がダラダラと続くわけで、わたしも人生変えたいのよ。

ウジが湧くほど虫の良い話だが、不可能じゃないぜ。 株には無数の稼ぎ方があるが、愚かで卑しいお前だからこそ、可能な方法もある。

kabusaiaku.hatenablog.com

kabusaiaku.hatenablog.com

kabusaiaku.hatenablog.com

kabusaiaku.hatenablog.com

 kabusaiaku.hatenablog.com


結構、エグいのもあるわね…。

なに芋引いてんだよ。 いずれも王道とは程遠い裏技的でろくでもない手法だが、お前みたいな自堕落なブタにはお似合いの手法であることは保証する。

なんかひどい言われようだけど、やる気は出てきたわ。早速挑戦してみるわね!関係ないけど、魔理沙ってわたしよりヤンキー用語に詳しくない?

まあ、わたしぐらいの年代ならこれぐらいは…、あーゴホンゴホン。


証券口座はどこでもいい。初心者ならそこで悩むな!

で、具体的には何から始めたらいいの?わたし、まじで何も知らないんだけど。

まずは証券会社に口座を作ることから始まる。 霊夢、お前、道徳心は0だけど反社じゃないよな?

社会不適合者だと思うけど、反社会勢力じゃないわね。

だったら多分大丈夫だ。 証券口座を作るのには審査があるが、あまり落ちたという話は聞かない。 わたしも、いくつか口座を作ったが審査に落ちたことはない。クレジットカードの審査には落ちたことはあるから、それよりイージーなんだろう。

それで、どの証券会社の口座を作ったらいいの?一番稼げそうなところを教えてよ。

それな。それに関しては色んな人が色んなことを言っているよな。ネット検索で「証券口座 おすすめ」とかで調べれば、こっちがおすすめとかあっちが最強とか無数に情報が出てくる。
でもな、わたしに言わせればどこの会社の口座が稼ぎやすいとか、そんなのはないぜ。手数料やサービスには各社差があるが、初心者が気にする程度じゃない。はっきり言ってどこでもいい。
そんなことより、どの株を買うとか、そっちの方に時間とエネルギーを使うべきだ。

どこでもいいって、逆に一番困るやつね。

霊夢みたいなおバカさんは選択肢が多すぎるとフリーズするよな。じゃあ手っ取り早くわたしが決めてやる。「SBI証券」一択だ。

なんでなの?

売買手数料が一番安いからだ(というか無料)。あと、SBI証券は口座開設数No.1だ。「みんなが使っている」。霊夢みたいな決められないクズにはそれが一番納得できる理由だろうよ。
もし、使ってみてどうしてもSBI証券の口座が肌に合わないというなら、そのあと別の会社の証券口座を作ればいい。口座はいくらでも作れるから、なんでもいいからまずは一つ作ってしまえ。

わかったわ。みんな使ってるなら安心ね。 ところで、口座作るのに何が必要なの?お金とか必要?

口座を作るにはマイナンバーカードもしくは通知カードと運転免許書などの身分証明書が必要だぜ。当然口座開設無料だ。てか、SBIに限らず口座開設に金がかかるところはないと思うぞ。 ネットで口座開設手続きをすれば最短翌日には取引が可能になる。
口座開設はサクッと終わらせて次に進め。ここは立ち止まるところじゃない。仏恥義(ぶっちぎ)っていこうぜ。

借金しても株で儲ければ問題ない?→大アリだよ、このバカ助が!!!

一つ確認だが、霊夢、金持ってるのか?

いや、金が無いから株で儲けたいんだけど。

おっ、お前、まさか資金ゼロで株始めようってのか??

資金なんか、カードローンとかで50万円ぐらい借りれば一瞬じゃない? 50万借りて、株で倍に増やせば借金も返せて手元に50万残る。名案でしょ??

さすが院卒、発想がやべえな。 そんなもん、高確率で手元に何も残らず借金だけ残るぞ。
別に50万じゃなくていい、10万あればほとんどの銘柄は購入できるので、それぐらい自己資金を用意しろ。 古臭いことを言うようだが、悪銭身に付かずだ。自分で稼いだ金だからこそ損はできないし、それだけ株にマジになれる。

※院卒=少年院卒。大学院卒ではない。

いや、10万とか無理よ!

あのなあ、今どき10万ぐらいなら大学生でもバイトで貯めるぞ。 どうしても働くのが嫌なら、持ってる古着とかメルカリで売れよ。数万ぐらいになるかもな?
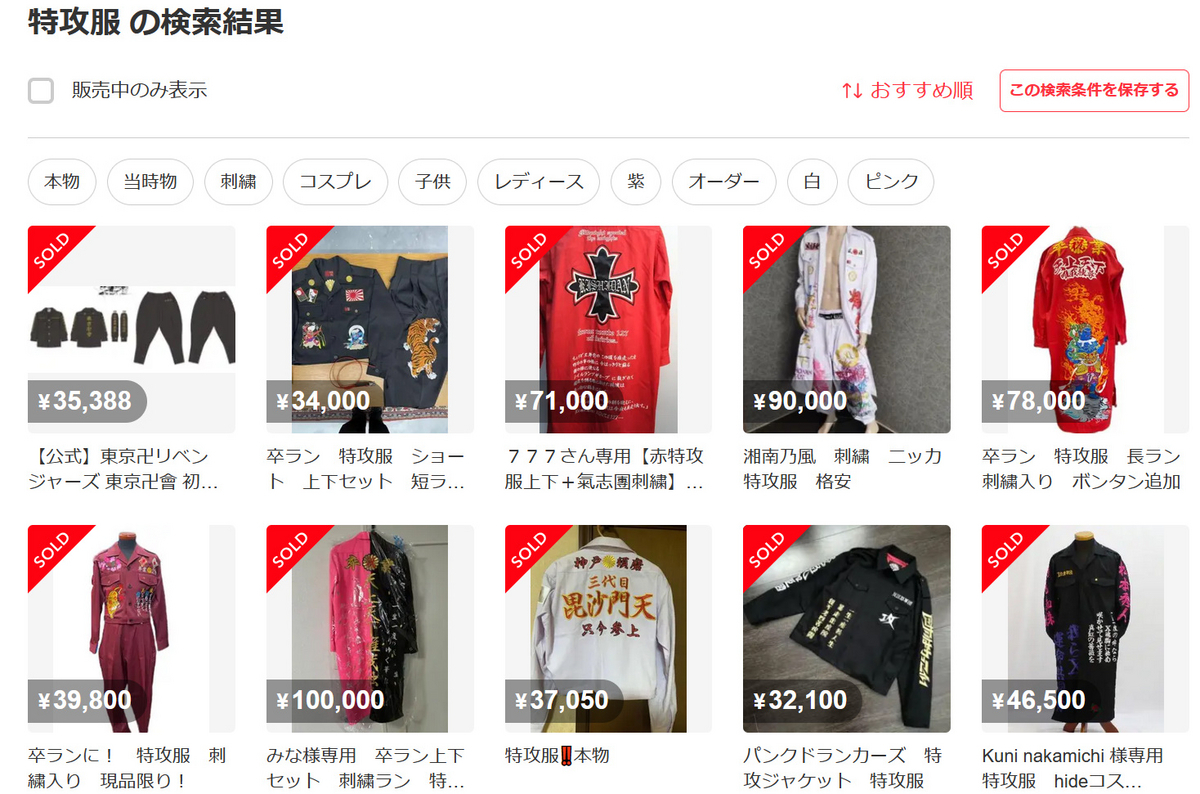
 

わかったわ…。あばよ青春。阿離我拓(ありがとう)。


初心者がプロに勝つ方法

さっきは勉強もなしに儲けたいと言ったお前をなじったが、実はな、勉強したからと言って儲かるとは限らないのが株だ。

じゃあ、株の勉強は時間の無駄なの?

無駄とは言わん。稼いでいる人は大抵勉強して自分なりの必勝法を編み出している。一生を株の研究に捧げる人もいるな。それほど奥の深い世界だ。
ただな、株式投資の世界には証券会社や投資銀行に属するプロがメインプレーヤーとしてど真ん中を陣取っていて、それに加えプロ並みの知識を持つセミプロみたいな個人投資家も多い。 一般人が少々頑張っても知識や経験で彼らに肩を並べるの難しいだろう。ならば初心者ならではの方法を考えるべきだ。 さっき話した倫理観ゼロのろくでもない方法もそれだ。

喧嘩上等!相手が強いからって勝手にビビってんじゃない!

あのね、思うんだけど、プロやセミプロみたいな人がゴロゴロいる株の世界で、何も知らない初心者が勝負を挑んでも勝てるわけないんじゃない?

意外にそうじゃない。株に限らず初心者がプロに勝てるゲームって色々あるぞ。
将棋なんかはほぼ無理だが、麻雀やポーカーなんかは、運次第で初心者が勝つこともままある。相手がプロだからってビビる必要はないぞ。

株も運ゲーってことなの?

運と言っても確率的なくじ運でななくてだな、初心者ならではの理外の判断が偶然正解を引き当ててしまうことがあるってことだ。そこが株の面白いところだな。
なんか、勇気でてきたわ。

まあ、長い目で見ると素人がプロ相手に勝ち続けるのは難しく、やはりどこかで初心者を卒業する必要があると思うが、はじめのうちはあまり気にしなくていい。勝ち負けは半々ぐらいに思っていていい。

やっぱり、勉強は必要なのね。

そう悲観するな。勉強というと拒否反応を起こす人も多いが、株を買ったらその株が本当に上がるか気になって仕方なくなるから、自然とその株に関してネット検索なんかで情報を集めることになる。それも勉強だ。分厚い本で経済学を勉強するとか基本やらなくていい。
これは私見だが、株の勉強が苦痛で株をやめた人はほとんどいないと思う。やめるのは大損したときが大半だ。

株の情報をどこでゲットするか?

じゃあ、これから株のことゼロから色々教えてね!

真っ平御免だな!!

ええ、ここまで引っ張っておいてわたしを見捨てるの!?鬼畜だわ。

あのな、お前の周りにはわたし以外にも株をやってる奴は何人かいるだろうよ。でも株をゼロから教えてくれる奴なんていないと思うぞ?口頭で初心者に教えるのはあまりに面倒だし、お前に教えてもメリットないからな。
聞いてもウザがられるだけだからやめたほうがいい。
 

そんな、困ったときはお互い様じゃない?

それって助ける奴はずっと助けていて助けられる奴はずっと助けられてるよな。全くキレイごとだよ。
それはともかく、はじめのうちは人に聞くより、自分でネット上の情報を集めたほうが理解が早いと思うぞ。
わたしが株を始めた頃は、株の入門書で勉強するのが基本だったが、今はネット上の無料の情報だけでも十分脱初心者まで到達できるはずだ。 株の情報を提供しているウエブサイトはそんなにあっても仕方ないだろう、というぐらい無数にある。いっぱいありすぎてどこを参考にすればいいか迷うぐらいだ。 なので、おすすめのサイトをいくつか紹介しておく。
株について何も知らない超初心者のお前には、例えばSMBC日興証券HPがわかりやすいな。 株式投資とはなにか?という本当にゼロのところから解説してある。

日々の株のニュースや銘柄のリサーチは株探がおすすめだ。無料のサイトとは思えないぐらい情報が充実している。有料会員もあるけど、ならなくても十分役に立つ。

www.smbcnikko.co.jp

kabutan.jp

もちろん、本で勉強してもいい。ここでは紹介しないが今も株の入門書は豊富にあるし、図書館にも何冊かおいてあるはずだ。
どうしても人に教えてもらいたければ、株のセミナーもあるぞ。未経験者向けなら0円から数万円ぐらいだ。周囲の人間に教えを請うより、プロに金を出して教えてもらうほうがいいと思うぜ。

わたしはヒキニートだからとりあえずネットで調べてみるわ。愛羅武勇(アイラブユー)。
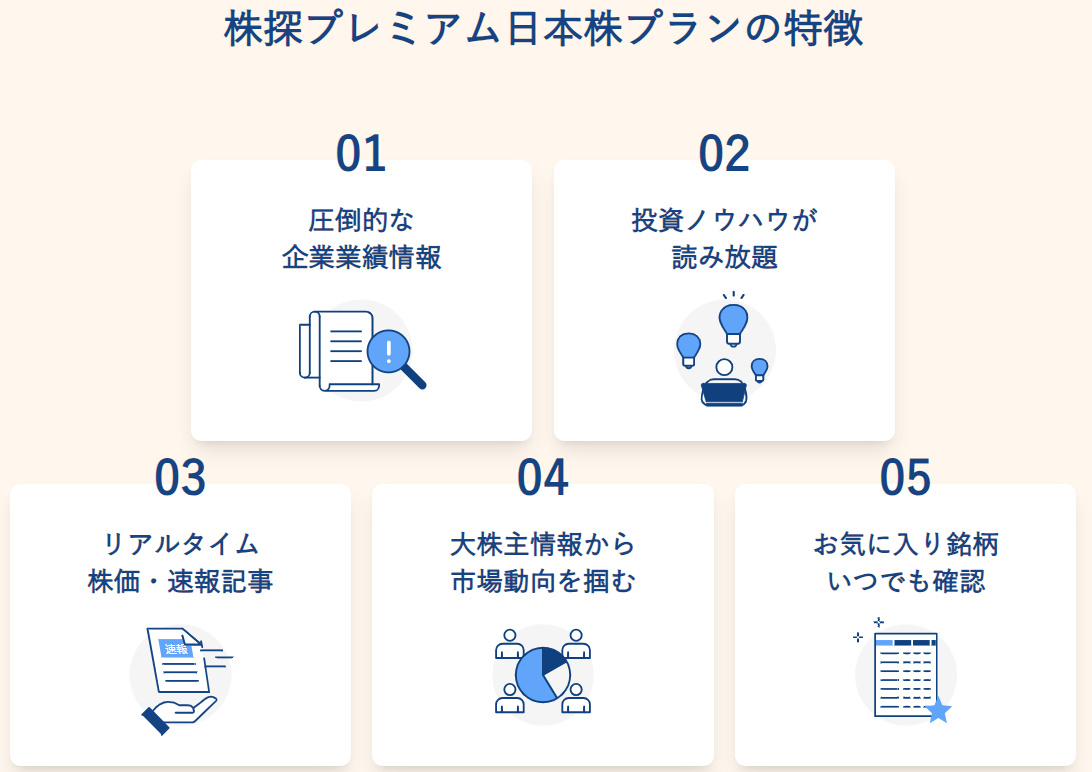


有料の株探プレミアムを実際に利用した体験談!料金分の価値はあるのか?無料にする裏技は?

ねえ、魔理沙って株の情報に詳しいけど、どこから情報を得ているの?

いろいろだが、会社四季報、ヤフーファイナンス、株探ってところだな。

そのなかでどれが一番おすすめなの?

用途によって違うが、一番良く見ているのが株探だ。わたしは株探のヘビーユーザーで有料の株探プレミアムに入会しているぜ。

株探って無料でも見られるんでしょ?わざわざお金払うってもったいなくない?

ふっふっふ、そんなんだから霊夢は稼げない投資家から抜け出せないのさ。
お金を払って貴重な情報を入手して、払った以上のお金を儲ける。これが稼げる投資家ってもんよ。

ふーん。魔理沙って言うほど儲けてたっけ?それで株探プレミアムってどれぐらいお金がかかるの?

2024年10月1日から価格改定があって、月額税込み2780円だ。

たっか!!!!儲けるために株をやってんのに、そんなお金を払ったら儲からないじゃない!

まあ、わたしも高いと思うぜ。はじめは1年ぐらい無料版使っていたし、正直入会するかどうかは迷ったぜ。

じゃあ、なんで魔理沙は株探プレミアムをやってるの?元は取れてるの?

それはおいおい話すとして、無料版にはないプレミアムの機能をわたしが価値を感じている順に列挙していくぜ。


株探プレミアムの価値


●株価がリアルタイムで配信される

無料版は株価が20分遅れで配信されるぜ。これに比べてプレミアムはリアルタイムだから、情報の価値が高いぜ。

わたしはデイトレとかしないし、別に20分ぐらい送れてても気にしないわ。

まあ、わたしみたいにザラ場中はずっと株式市場に張り付いている人間じゃないなら、20分遅れでもいいかもな。

●マーケット速報情報が早い

【サプライズ決算】超速報などの情報が無料版より20分早い。情報は鮮度が命。早ければ早いほど価値がある。

うーん、分かるけど、わたしはそこまでガチじゃないから、20分遅くてもかまわないわね。。

たしかに、のんびり投資家なら重要な要素じゃないよな。

●お気に入り登録数に制限がない

無料版だとお気に入り登録が10個までだがプレミアムだと制限がなくなる。わたしはウオッチしている株が50以上あるからかなり便利だ。

わたしはお気に入りって10個もないから必要ないわね。

これは株探じゃなくても、証券口座のアカウントとかなら何個でもお気に入り登録できるから、代用はできるよな。

●広告がない

無料版には広告が入るが、プレミアムではない。なのでサイトが見やすい。

たしかに、広告はうっとおしいわね。

まあ、無料で利用させてもらうんだから広告は仕方ないと思う。でも、ないと本当にスッキリするぜ。

●決算が25期まで見られる

無料版だと決算は5期までしか見られないが、プレミアムだと25期まで見られる。これほど長期の決算を見られるサイトはあまりないはず。

そんな20何年前の業績まで見る必要があるの?

わたしは結構長期で株を保有することもあるし、できるだけ長いスパンで企業業績を見たいと思っているからこれは嬉しい機能だぜ。ただ、1年以内で株を売り買いするような人なら必要ないと思う。

●業績修正履歴が見られる

企業は決算時に1年先の業績予想を発表することが多いが、その間、業績が予想より良かったり悪かったりすると業績予想を修正することがある。はじめに控えめな予想を出して上方修正する会社もあれば、その逆の会社もある。そういう会社の傾向を知ることは投資判断の一助になるぜ。

うーん、わたしにはよくわからないわ。

そうだな。初心者にはあまり関係ないかもな。

●プレミアム限定コラムがある

無料版では読めないコラム記事がある。無料版でやってたときは、読めないからこそかなり気になっていた。プレミアムになって読めるようになってスッキリした。コラムの内容だが、読まないと絶対損するってほどでもないが、たまに役に立つ内容がある。

なんか、微妙な評価ね。

まあ、限定コラムだけだと月200円ぐらいの価値かな。でも、無料版だと読めないからすごく気になるんだわ。

●大株主の異動履歴がわかる

株の大株主の保有割合の6半期(3年間)の推移がわかる。個人的にはあまり見ない。

他にも色々あるが、それは公式サイトで確認してほしい。


結局、料金に見合った価値はあるのか?

プレミアムには無料版より情報が詳しくて早いのはわかったわ。でも、それって料金に見合った価値があるのかしら?

実際に利用しているが、わたしはあると思っているぜ。金銭的に元が取れてるか?と言われると厳密に計算できる話でもないから、正直はっきり言えないんだが。

あれ?「お金を払って貴重な情報を入手して、払った以上のお金を儲ける。これが稼げる投資家ってもんよ。」ってイキリ倒してなかったっけ?

うーん、それなあ。プレミアムにしたから急に稼げるようになった、ということはないけど、株に関して情報が早く深く手に入るわけだからプラスにはなっていると思うぜ。

歯切れの悪い答えね。。

無料版でも十分使えるサイトだからプレミアムが必須とは言わない。無料版が100点のサイトだとすれば、プレミアムは120点ぐらいだな。わずか20点かもしれないが、大金かけた勝負をしているわけだ。紙一重で勝負が分かれることもあるから、そこはケチっちゃだめな必要経費だと思うんだ。

後はな、こっちのほうが重要かもしれないけど、株好きの人間からしたらプレミアムにしたほうが絶対株が楽しめる。娯楽費と考えたら月2780円の料金も出していいかな、と思っている。

でも、わたしには必要なさそうね。

そうだな。霊夢のような超初心者で、それほど頻繁に売買しないのんびり投資家ならプレミアムに入会する必要性は低いだろうな。

でも、ちょっと気になるっちゃ気になるわね。

そんな人には30日間無料体験があるから、とりあえず登録してみるといいだろう。30日以内なら解約しても料金がかからないぜ。よい制度だと思う。


株探プレミアムを無料で利用できる裏技

プレミアムが良いのはわかったけど、やっぱり料金が高いわね。

まあ、ほとんどの人はそう思うだろう。しかし、株探を無料もしくは激安で利用できる裏技がある。

えっ、それをはじめに言いなさいよ。いままでのやり取りは何だったの?

実は株探の運営会社である4436ミンカブ・ジ・インフォノイドには株主優待制度があってだな、これを利用すると株探の料金がかなり安くなるぜ。

kwsk

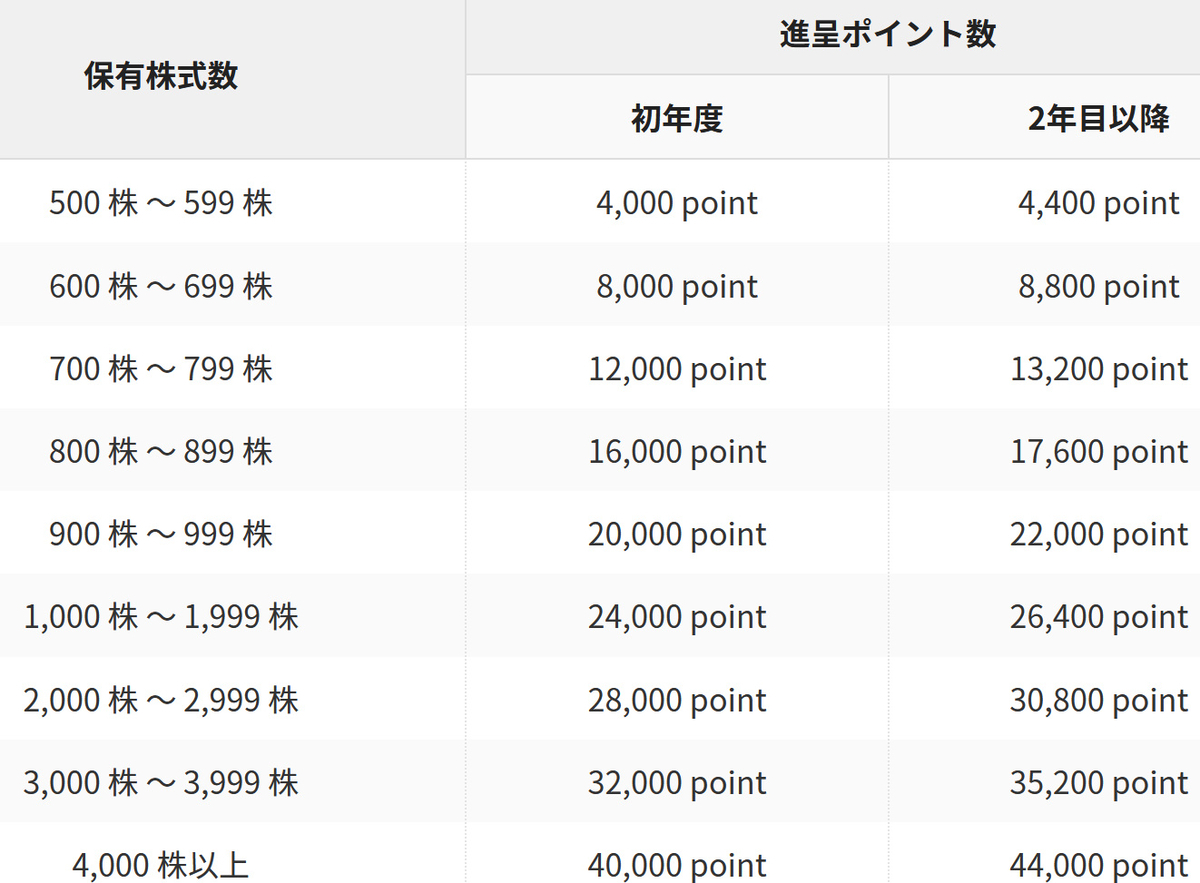
ミンカブの株を持っていれば株数と年数に応じて優待ポイントがもらえるんだ↓。これは色んな商品に交換できるが、株探の料金にも充当できる。


株探の料金は1年で33,360円になるんだが、ミンカブの株を3000株保有していればほぼ全額充当できるぜ。つまり実質無料。

なによ、それって最高じゃない!わたしもミンカブの株を買うことにするわ。

いやな、それはいいんだけど。現在ミンカブの株価は900円ぐらいなんだ。3000株購入するとなると270万円になるが、霊夢はそんな資金あるのか?

ええっ!それは高すぎよ!

まあ、ほとんどの個人投資家は優待目的でポンと270万円も出せないだろうな。
ただ、ミンカブの株価は2021年だと4000円ぐらいしたからこれでも大分安くなったんだぜ。
わたしも優待狙いでミンカブを狙っていたのだが、やっぱり高いから買うのを躊躇していたんだ。
でも、株価は2021年をピークに下がり続けた。1000円ぐらいになったらちょっと買ってみようかと思っていたが、1000円でも下げ止まらなくて、どうしようか考えているうちに令和のブラックマンデーが来て大きく下がったから、そこで1000株購入したぜ。

1000株だと初年度24,000 point、2年目以降26,400 pointね。株探の料金は無料にはできないけど、激安にはできるわね。

この話には続きがある。ミンカブは優待だけでなく配当も出している。1株26円だから1000株だと26,000円配当金がもらえる。これも株探の料金に充当したら無料どころかお釣りが来るぜ。

くっ、羨ましいわね。

配当金も計算に入れると800株保有していれば株探を実質無料で利用できる計算になるぜ。今の株価なら70万円ぐらいだ。これぐらいなら出せる人も多いのでは?

いや、それでもわたしには無理だわ。 でも、わたしも完全に無料で利用できる、とおーってもいい方法を思いついたわ。

お前のことだから、どうせまたろくでもない方法なんだろうが。。

魔理沙の株探アカウントの登録メールアドレスとパスワードを使い回せばわたしも無料でログインできるわね。ということでメアドとパスワード教えなさいよ!

ばっ、そんなことできるか! みんなも友人間でアカウントの使い回すなんてやっちゃだめだぞ。10人仲間を集めて料金を1/10にするとかも絶対だめだからな!


ミンカブって株価下げ過ぎだけど大丈夫?

ちょっと話は変わるけど、ミンカブの株価ってなんでこんなに下げているの?業績悪いなら倒産も怖いし、優待も改悪される危険もあるんじゃないかしら?

たしかに、2021年のピークから下げ続けて、株価は1/5以下になっている。ちょっと怖いぐらいの下がりっぷりだ。以前に比べて格安で株が買えてラッキー、と思うのは能天気かもしれない。


ただ、ミンカブの業績は数年前から悪化傾向にあるかと言うと、そうではない。
2024年度は赤字だったが、2025年には黒字に復帰するし、売上はライブドア買収のおかげもあってかなり伸びる。
900円ぐらいの株価なら優待+配当金の実質配当率も6%以上あるから、これ以上株価が下がることは予想しにくい。わたしは優待も配当金も当面減らされることはないし、これ以上大きく株価は下がらないと判断しているぜ。
当然、予想は外れることもある。想定外の赤字で減配することもあり得るから油断はできないぜ。

投資は自己責任でたのむぜ!!


マイナー株分析 7859アルメディオ

今回のマイナー株分析は「7859アルメディオ」を取り上げるぜ。

アルメディオは時価総額が100億円程度の小型株、業態も一般消費者をターゲットにしていない断熱材などを製造している企業だから知名度も低い文句なしのマイナー株だぜ。

わたしはアルメディオの株主なんだが、現在は若干の黒字だぜ。

そんな馴染みのない企業の株なんてよく買ったわね。

アルメディオは一般には知られていないが、業態変化株として以前から株雑誌なんかでよく取り上げられていたから株式投資家からは割と有名な株なんだぜ。


会社紹介

アルメディオは1981年設立で、CD規格テスト関連事業がメインの会社だった。1999年上場。
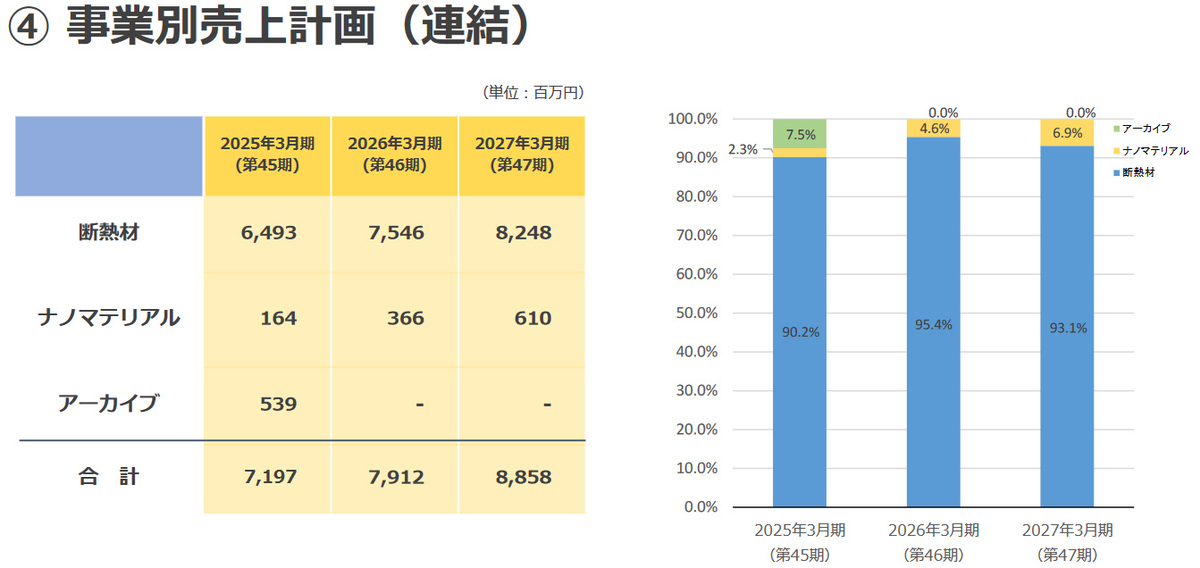
テストメディア事業が低調になってきたため、2005年に中国での断熱材事業に参入。これが成功をおさめて同社の売上の屋台骨となった。また、2019年よりカーボンナノチューブなどのナノマテリアル事業にも注力し、今後の展開が期待されている。

2023年にテストメディア事業から完全撤退。現在では設立当初とはまったく違うことをやっている企業になっているぜ。

断熱材事業って特に目新しいわけじゃないわよね?儲かるの?そこに専門外の会社が新規参入ってちょっと理解しがたいわね。

断熱材と言っても色々あるだろうが、中国において太陽光発電用拡散炉に使用するヒーターモジュールがバカ売れしたそうな。中国は国策として太陽光発電に力を入れているからその波に上手く乗れた感じだな。
専門外の新規参入も結果成功だったんだから大したもんだぜ。なお、アルメディオの売上の8割が中国という良くも悪くも中国頼みの企業となっているぜ。


業績と株価は?

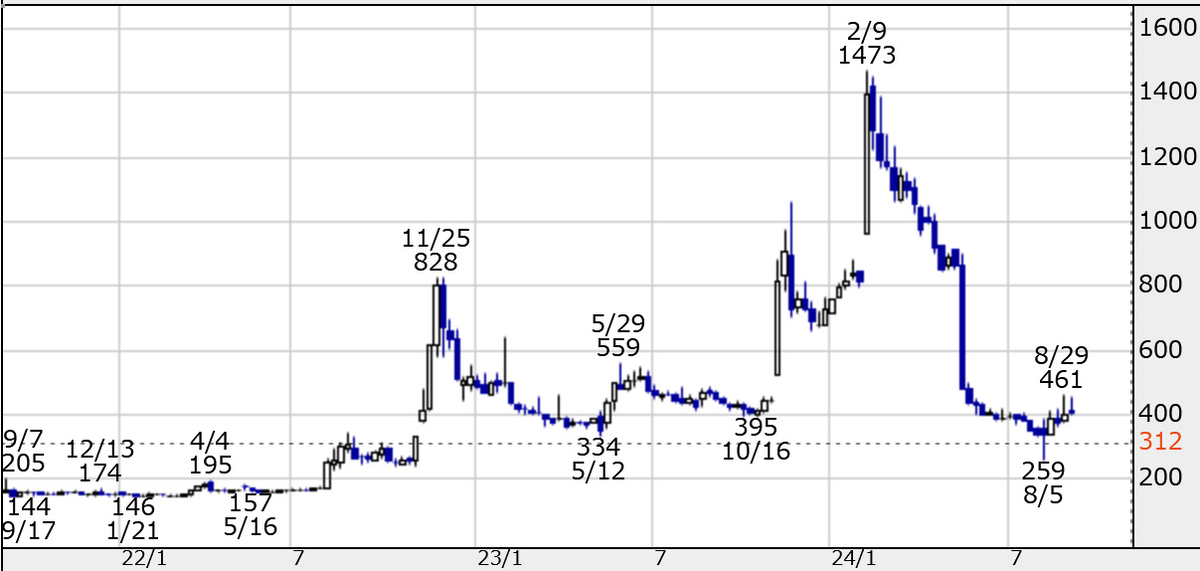
さて、これまでの業績と株価チャートを見てみよう。

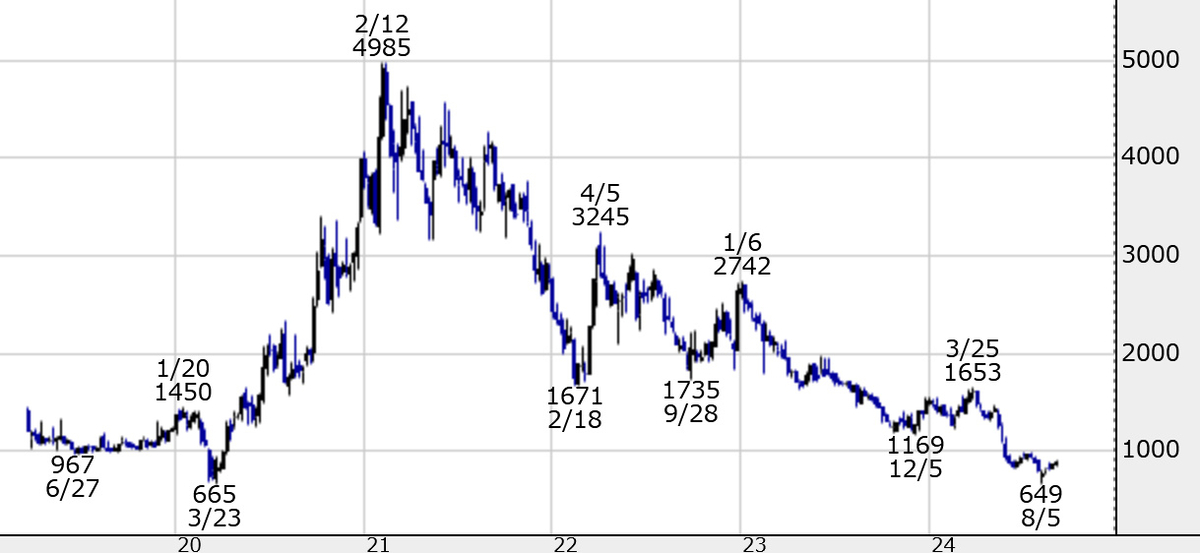
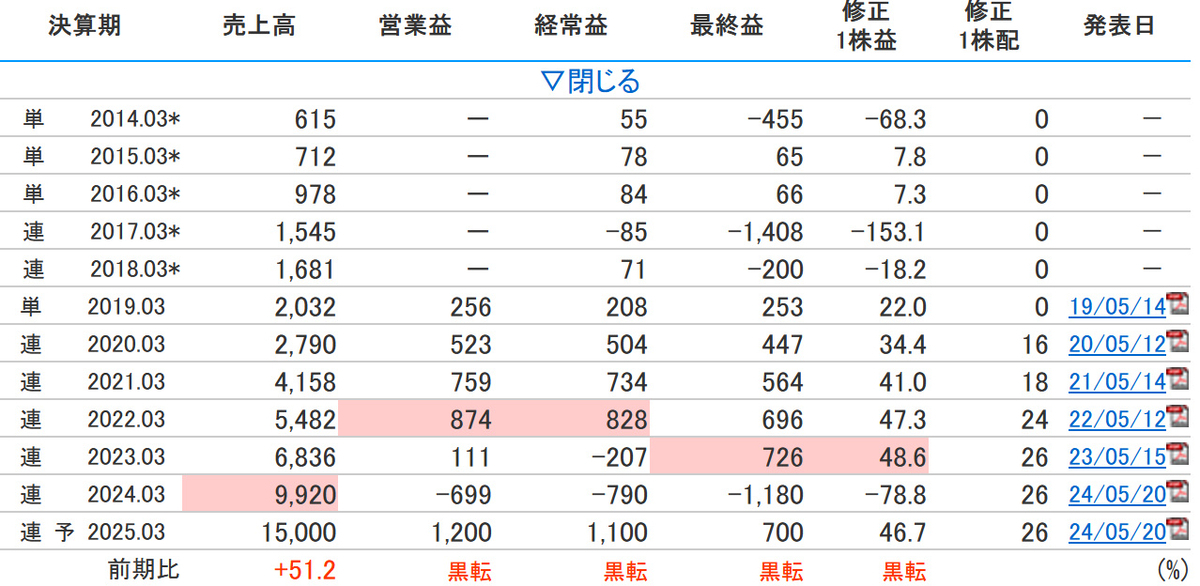
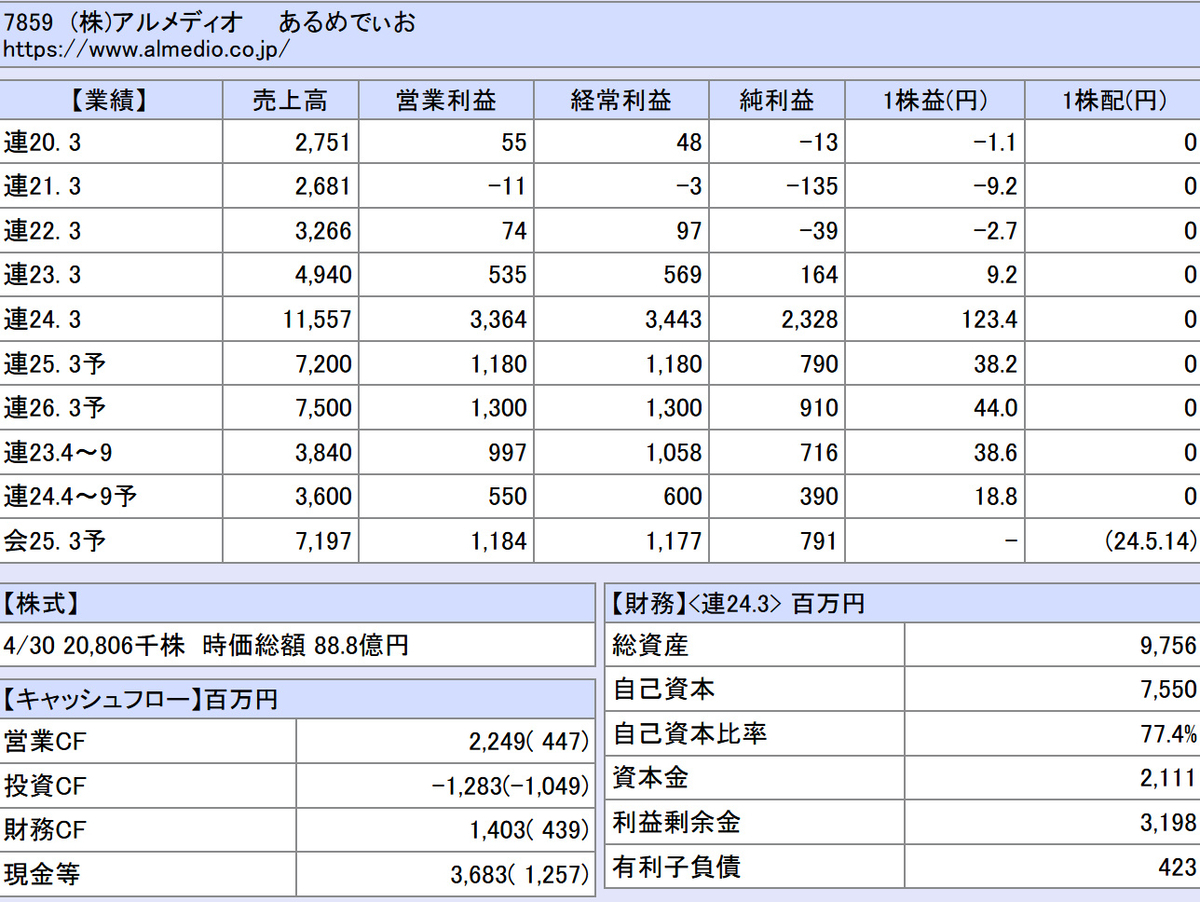
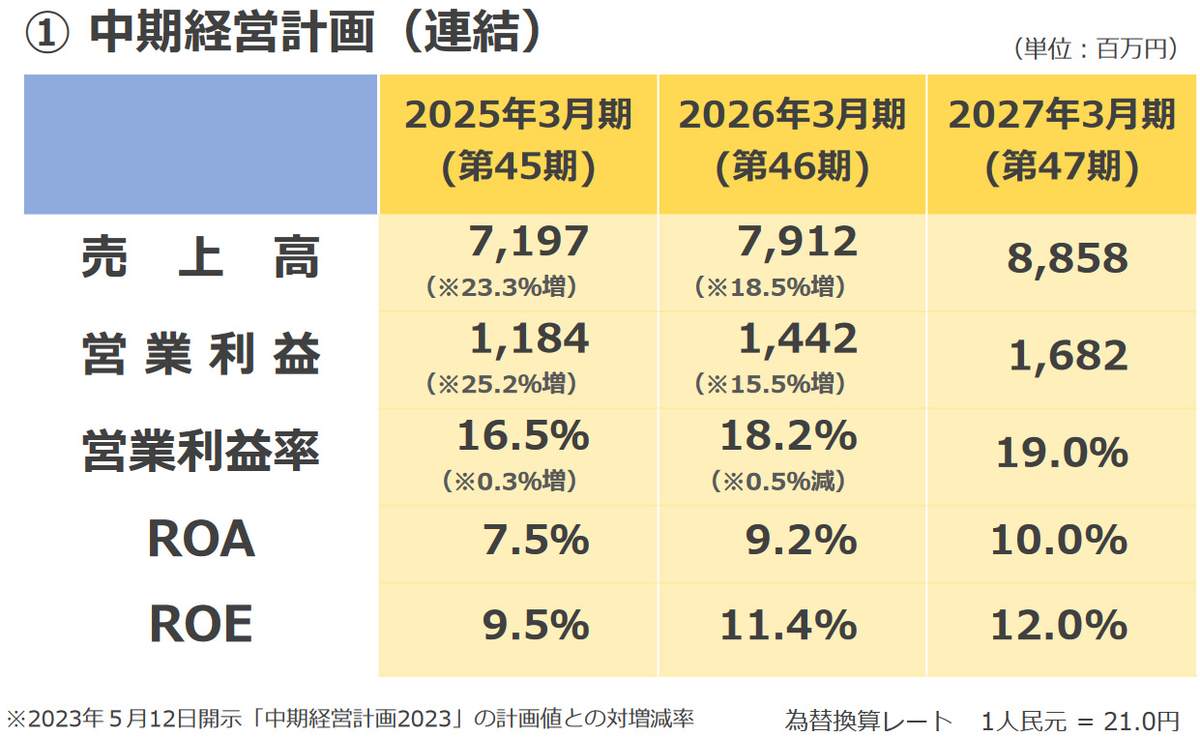
2018年から2022年まで赤字だったが、2023年に黒字化、2024年には中国での太陽光発電用拡散炉に使用するヒーターモジュールが売れまくって爆益を叩き出したぜ。 ただ、2024年は上手く行き過ぎたということで、2025年と2026年の予想は控えめになっている。それでも十分好業績だと思うがな。 株価も業績を反映して、2022年夏頃から急上昇をはじめ、2024年初頭に1473円のピークを付け、その後は控えめな売上予想を反映して下落しているぜ。

控えめな売上予想って?

2023年に比べ2024年は売上も利益も急上昇したんだが、投資家としては2025年以降もこの驚異的な成長が続くと思って株を買っていたわけだ。

しかし、会社が発表した2024年の中期経営計画では2025年以降は2024年より売上も利益も下がるという予想だったので株価は崩れてしまった。

出典:アルメディオ中期経営計画2024

それでも、2022年はじめの値段からピークまで10倍になっているわね。その頃に買った人はウハウハね。

まあ、そうなんだが、2022年まではほとんどの人がアルメディオの断熱材事業がそこまで上手くいっているとは思わなかったんだ。業態変化していることは知っていても成功するか半信半疑だったんだぜ。
ただ、その後業績の上方修正を繰り返したりして、これは本物だ、ということで株価は急上昇したんだぜ。

魔理沙はどのあたりで購入したの?

わたしが購入したのは2024年8月初頭、362円で購入しだぜ。

一山超えたところで買ったのね。

アルメディオのことはマネー雑誌で業態変換で先が期待できる株として紹介されていたから結構前から知っていてチェックしていたんだが、株価が急上昇して買い時を逃したんだ。
しかし、2024年初頭に天井をつけて値下がってきて、とどめに令和のブラックマンデーが来たからようやく出動したわけだ。

株価が下げてるところで買ったわけだけど、これから反転すると思っているのね?

2024年が良すぎただけで、2025年の予想も悪くないからな。それに2025年3月期第1四半期の決算はかなり良かったから、きっと2025年の業績も上方修正されると思うぜ。わたしは先の明るさを重視して、今後上がると思っているぜ。

いいとこばかり見たらそうかもしれないけど、みんなそう思っていたら今はもっと値上がっているんじゃない?

たしかに、株価は400円前後でもたもたしているから、下がると思っている人も上がると思っている人と同じぐらいいるのかもしれない。

多分、下がると思っている人は2024年の驚異的な売上がこれからも続くと思っていて、現在の状況に失望している人じゃないかな?
わたしは2025年も2024年には及ばないものの、かなり良いと感じているから楽観的なんだろうな。まあ見方の違いだ。良し悪しじゃない。

魔理沙はずいぶんと楽観的だけど、リスクはないの?

中国頼みというところは気にかかるな。中国の景気もかなり悪いようだし。日中の政治的な問題もあるしな。
あと、2023年10月に新株予約権を発行したから、今後新株が発行されるにつれ株の価値が希薄化するだろう。事実、その発表があった時、株価はストップ安しているから、これは結構でかいリスクだ。でも、時間がたってすでに行使は進行しているから、わたしはあまり気にしてないぜ。


今後のアルメディオの業績と株価は?

今後のアルメディオはどうなるのかしら?

当面売上も利益も伸び続けると予想されるから株価も上がっていくと思うぜ。断熱材は堅調に推移、ナノマテリアルはまだ売上は小さいが先が期待できそうだぜ。


もし、株価が下がってきたら?

売上が下がって、株価も下がっているなら、損が出ていようとも手仕舞いだな。
売上が順調に伸びているなら株価が下がってもホールドし続けるつもりだ。

2024年9月時点での評価
将来性:☆☆☆☆☆
割安度:☆☆☆☆
安全性:☆☆☆
(最高☆5つ)

投資は自己責任でたのむぜ!!

マイナー株分析 7687ミクリード

今回のマイナー株分析は「7687ミクリード」を取り上げるぜ。
ミクリードは時価総額が30億円程度と超小型株、業態も一般消費者をターゲットにしていない卸売業だから知名度も低い文句なしのマイナー株だぜ。
わたしはミクリードの株主なんだが、2024年8月の「令和のブラックマンデー」の時に仕入れたから今は黒字だぜ。

あの時に買った株ならどんな株でも儲かるじゃない。ドヤることじゃないわね。

まあそうなんだが、数ある株の中でミクリードを選んだには理由がある。おいおい話していくとしよう

会社紹介

ミクリードは1995年創業、2012年設立で、2020年上場の比較的新しい会社だ。 主に個人の居酒屋・飲食店向けの業務用食材を通信販売をしている会社だぜ。

業務スーパーみたいな感じ?

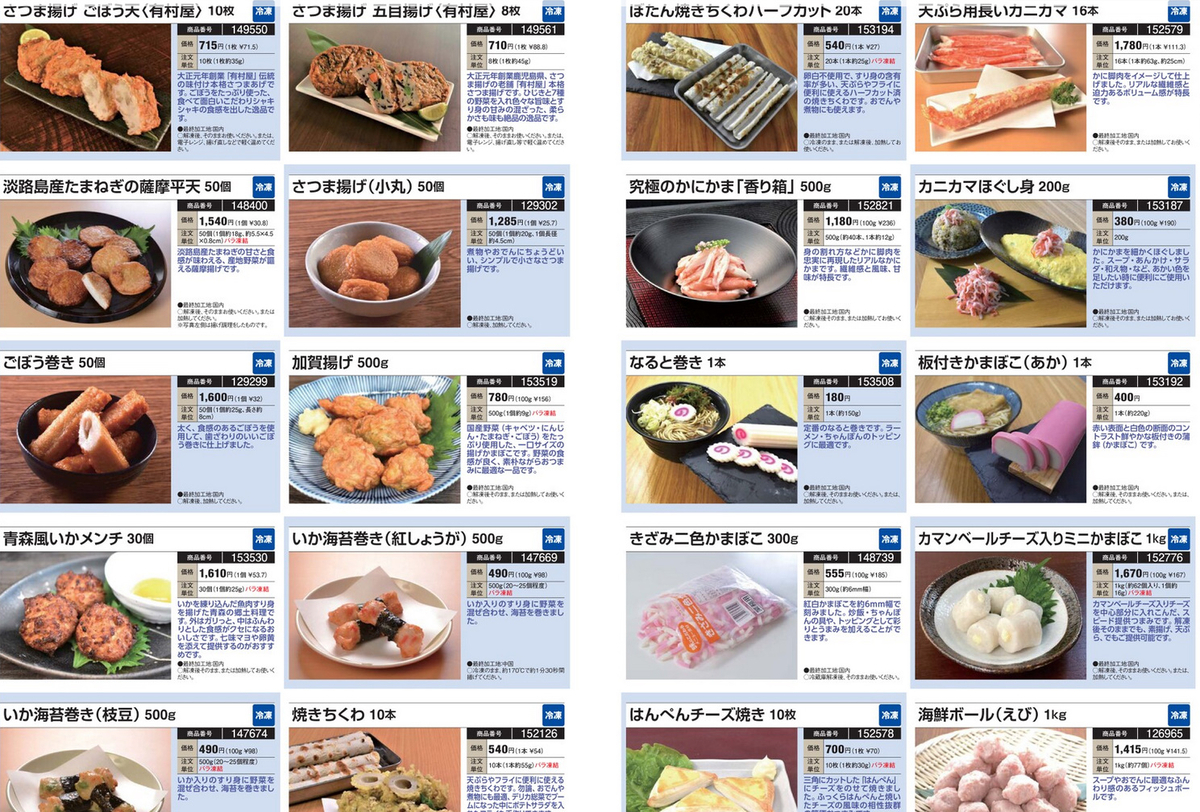
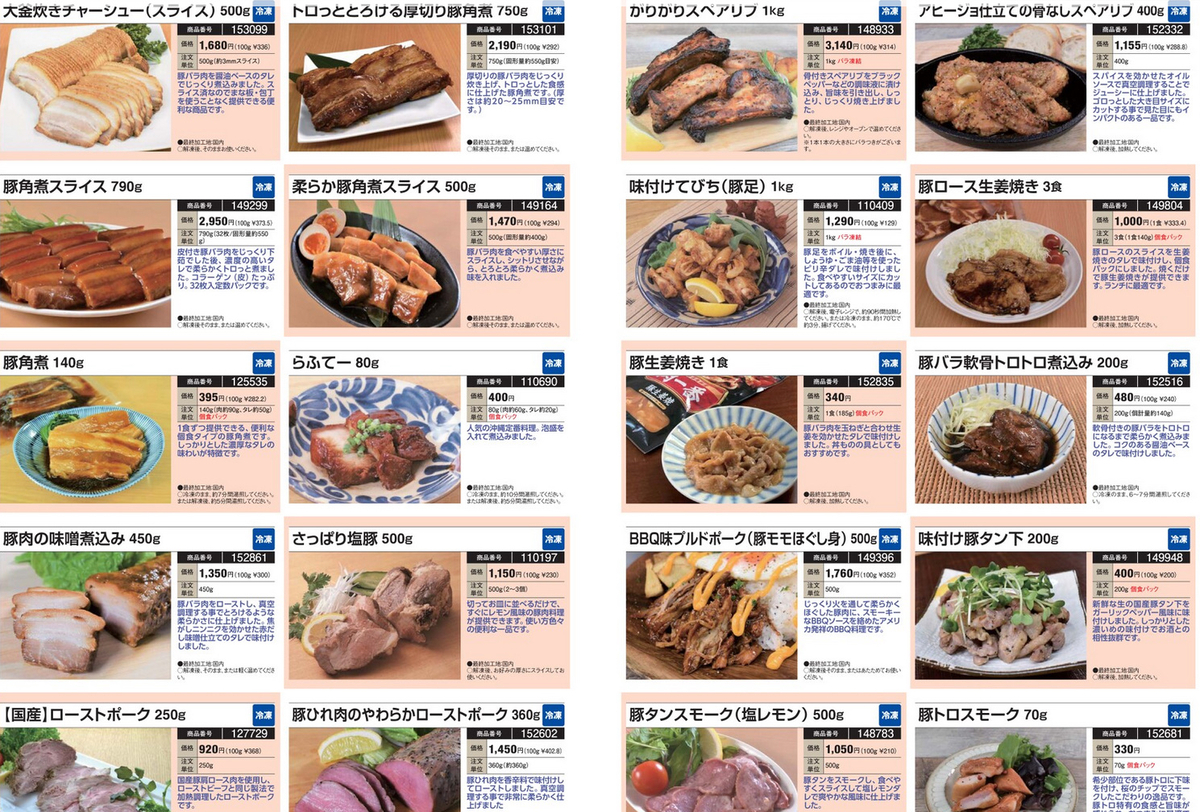
まあ、ちょっと近いところはあるかもな。でも、ミクリードは店でそのまま出せるようなクオリティの食材を販売しているので、よりプロ向けだな。 以下がカタログだ。美味そうだぜ!


ちょっと!我らがギョースーだって負けてないわよ!業務スーパーで安く仕入れた食材を温めてそのまま高い値段で出す居酒屋とか絶対あるわよ。 というか、わたしもそうゆうボッタクリ飲食店やれないかと思ったことあるわよ!

激安の居酒屋だとギョースーレベルの品が出てくることもあるが、あれがそうなのだろうか。。
それはともかく、ミクリードのカタログを見る限り、ミクリードのほうが美味しそうに見えるがな。
それに、業務スーパーってわたしもよく行くが、ほとんど個人客だろ?一方、ミクリードは個人お断りだぜ。それにミクリードは店舗がなくて通販専業だし。なので、似ているようで似てないぜ。
あと、ミクリードは4千もの商品を扱っているが、自社の工場は持たずすべて委託生産だぜ。ミクリードがやっているのは商品開発と通信販売のみだぜ。

自社工場を持たないなんてアップルみたいね。

ああ、ファブレス企業といってな、初期投資や固定費が抑えられるし、コストダウンにもつながるんだぜ。


業績と株価は?

さて、これまでの業績と株価チャートを見てみよう。


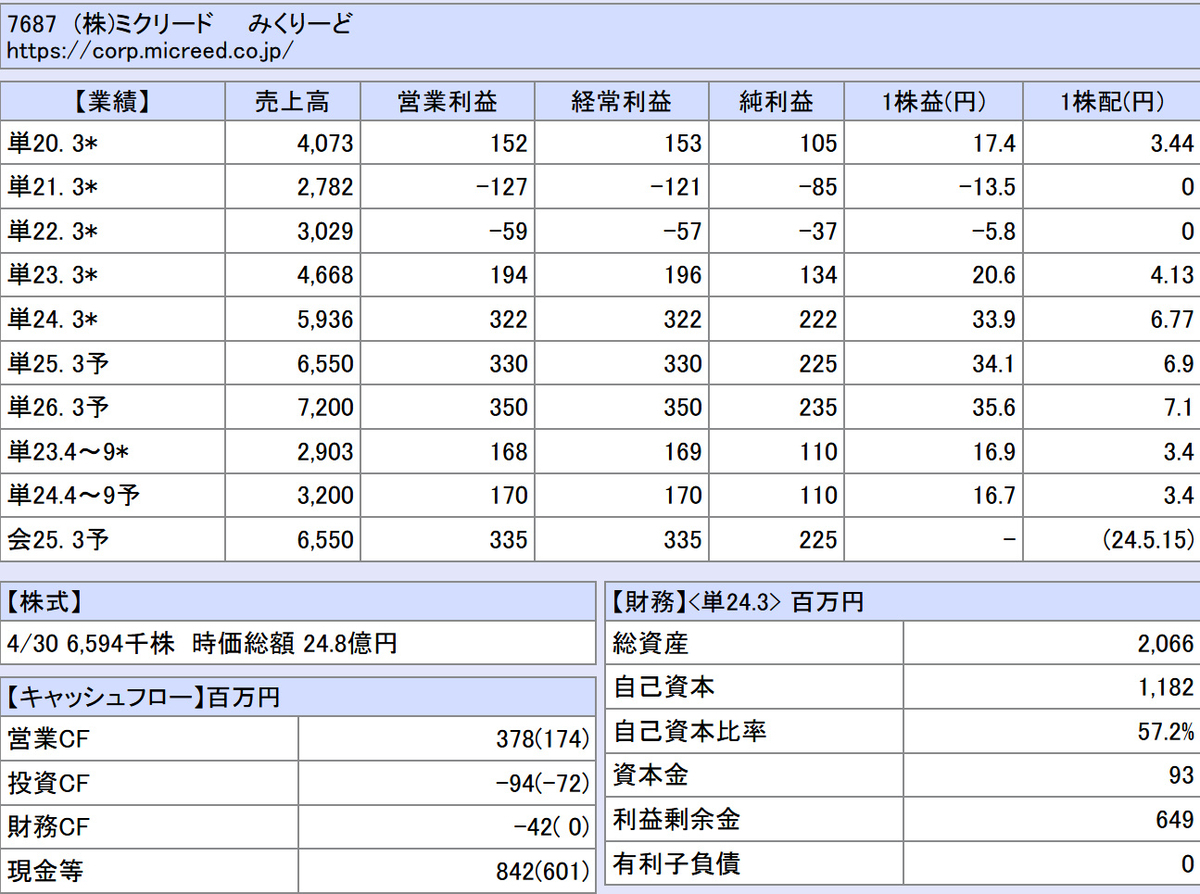
業績だが、コロナ禍の時に悪化しているが、その後はハイペースで売上は伸びている。新興企業ではあるが配当も出しているし、増配傾向にある。 有利子負債は0の無借金企業だし、欠点らしい欠点がない。
強いて言えば、製造が委託なので売上に対する利益率が低い。そして売上の伸びに対して利益の伸びが劣る、という点は気になる。

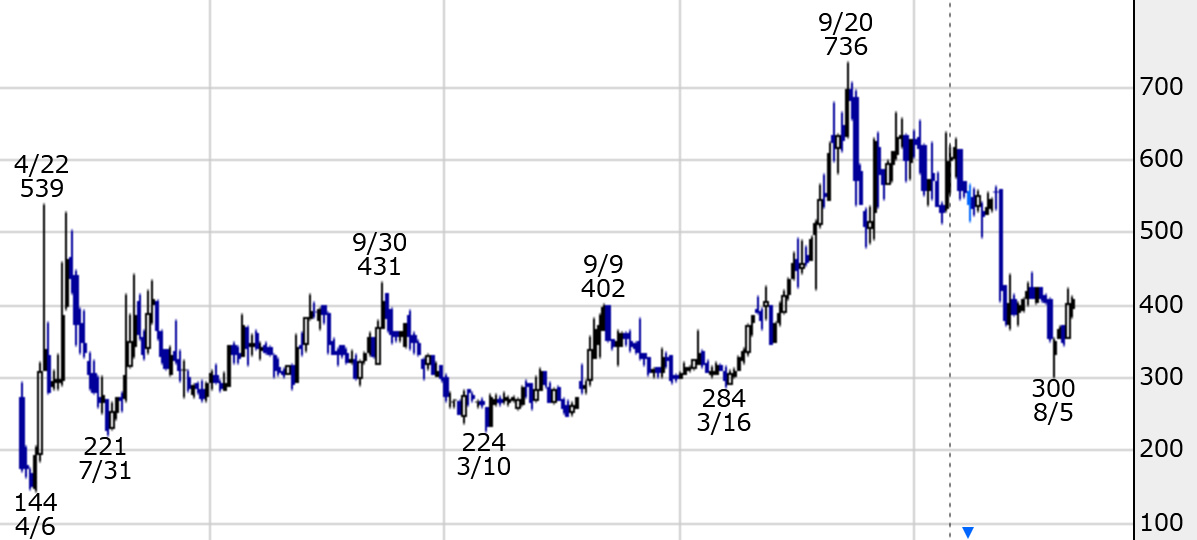
株価は上場してしばらくは乱高下し、23年はじめぐらいまでは300円程度で推移した。コロナ禍は株価にあまり関係なかったみたいだな。 それから急上昇し、23年秋には736円の最高値をつけた。それからは下げ続け、24年秋で400円程度となっている。 なお、わたしは24年8月初旬に326円で購入しているぜ。

売上が順調に伸びている割には、最近株価が伸び悩んでいるのはなぜ?

伸び悩んでいると言うか、23年秋の736円という株価は期待が大きすぎた結果だと思う。つまり異常値みたいなもん。
以前は300円近辺だった水準が最近では400円近辺になっていると考えれば、会社の成長に対して適正な株価の伸びだと思うぜ。


今後のミクリードの業績と株価は?

今後のミクリードはどうなるのかしら?

当面売上も利益も伸び続けると予想されるから株価も上がっていくと思うぜ。

魔理沙がミクリードの株を買ったのはそれが理由?

まあ、会社が成長し続けている、というのは理由としては大きいな。でも、そんな会社他にもたくさんあるから、それだけが理由じゃないぞ。 業態にオリジナリティがある(競合他社が少ない)、令和のブラックマンデーで株価が割安になっていた、時価総額がかなり小さいなども理由だ。

時価総額が小さいことが理由になるの?

上場企業の中には時価総額(株価✕発行済み株式数)が1兆円以上ある会社もあるが、その中でミクリードは30億円ほどとかなり小さい。 時価総額の小さい株はちょっとしたことで株価が急騰しやすい。 大きな材料だと数日間ストップ高が続いたりもすることもあるからロマンがある。
逆に悪材料が出るとストップ安になりやすいが、それはそれ。ミクリードは優良企業だからな。

ちょっと楽観的すぎると思うけど。。魔理沙はどれぐらいまで値上がると思っているの?

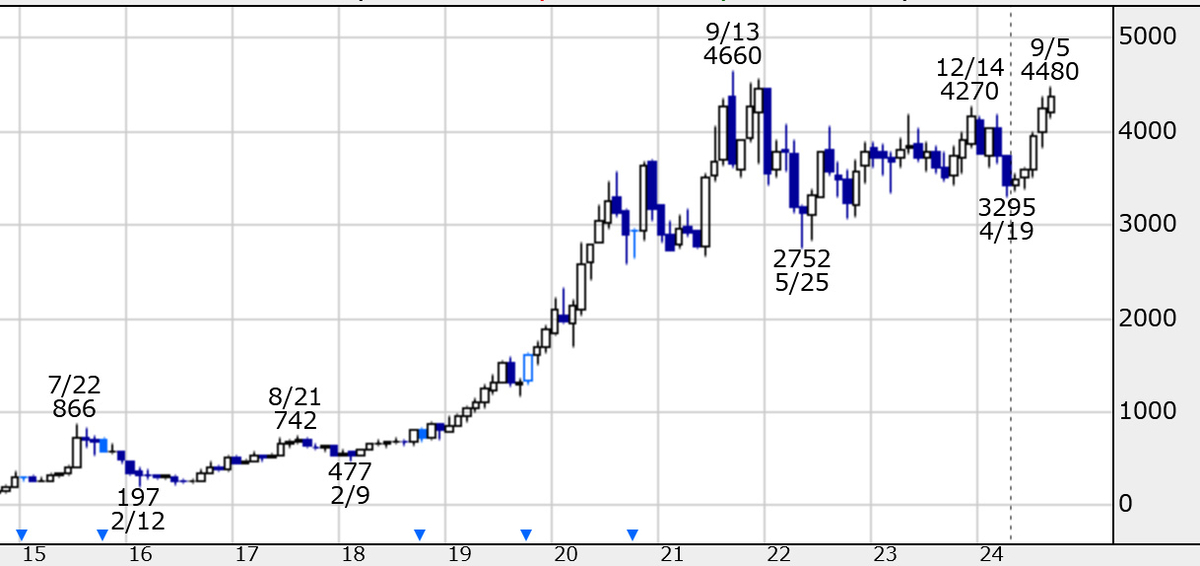
欲を言えば、業務スーパーの神戸物産のように数年かけて10倍以上になれば理想だな。 業務スーパーみたいに安くて特色のある商品を出し続け、かつ個人の客が殺到すれば第二の業務スーパーみたいになれると思うのだがな。 あるいは、何らかの好材料が出て株価が数倍に高騰したならそこで利確だろう。 逆に売上の成長が止まったら損が出ててもその時点で手仕舞いするつもりだ。

業務スーパーの神戸物産のチャート

2024年9月時点での評価

将来性:☆☆☆☆☆

割安度:☆☆☆☆

安全性:☆☆☆☆☆

(最高☆5つ)

投資は自己責任でたのむぜ!!


ラーメン屋の株主優待のまとめ。二郎は優待あるの?

わたしってさ、ラーメン好きでよく食べに行くのよね。

ラーメン屋だとぼっちでも浮かないからな。

わたしは純粋にラーメンが好きなだけよ。
でも、最近どこのお店も値上げして、トッピングなしでも900円ぐらいするようになって辛いわ。。

確かに、ちょっと前までラーメンは700円ぐらいが普通だった気がするが、急激に値上がった印象だな。

値上げしたからって、食べる回数を減らしたくないんだけど、なんとかならないかしら?

ラーメン屋の店員になったらまかないとして無料で食べられることも多いが、ヒキニートの霊夢がそんな積極策を取るわけがないからな。。
でも、あるぜ。労せずして無料で食べる方法が。

えっ、なになに?魔理沙が奢ってくれるの?

こら、他人にたかるな。
実は、ラーメンチェーン店には上場しているところがあって、その株を持っていると株主優待でラーメンの無料券をもらえることがあるんだ。

えっ、なにそれ、すごく素敵じゃない?もしかして、わたしの大好きなラーメン二郎も優待があるの?

いや、ラーメン二郎は上場企業じゃないから優待はないぜ。
現在、ラーメンの無料券をもらえる株は以下の通りだぜ。

3097物語コーポレーション


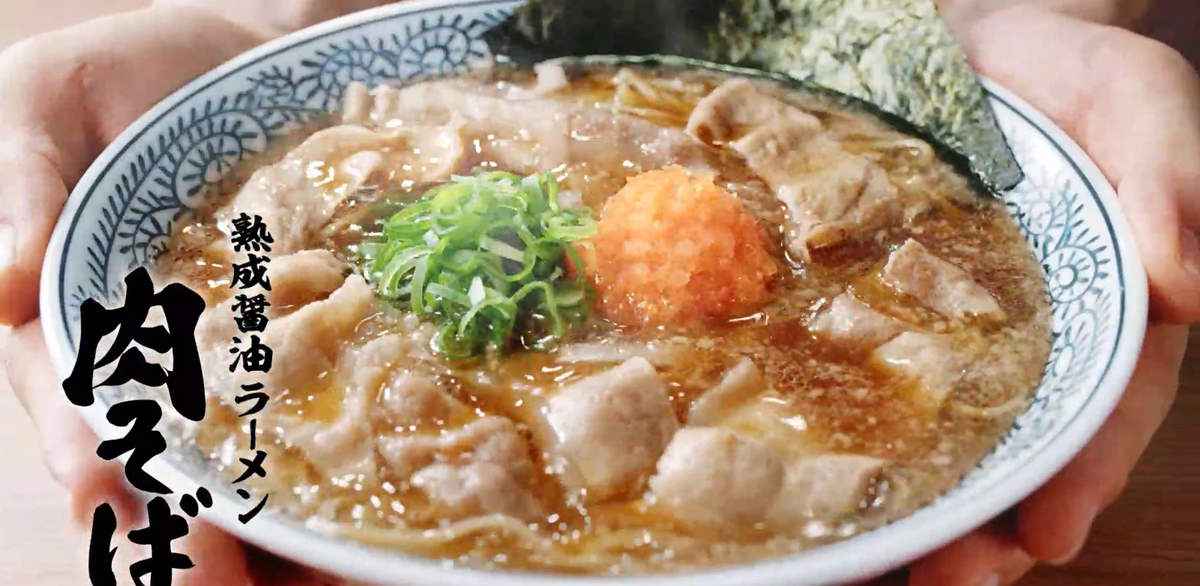
丸源ラーメンの運営会社。100株以上の保有で3500円分のお食事券が年2回もらえる。その他、配当金として2025年だと1株あたり36円もらえる予定だ。
株価は現在3500円程度(2024年9月)。100株(35万円)購入するとしたら優待+配当で1万600円もらえる計算になる。年利だと約3%となる。
丸源ラーメンは比較的安いから、10回以上は無料で食べられるぜ。
なお、物語コーポレーションは丸源ラーメンだけじゃなくて焼肉きんぐの運営会社でもあるからこちらでも使用できるぜ。

3399丸千代山岡家


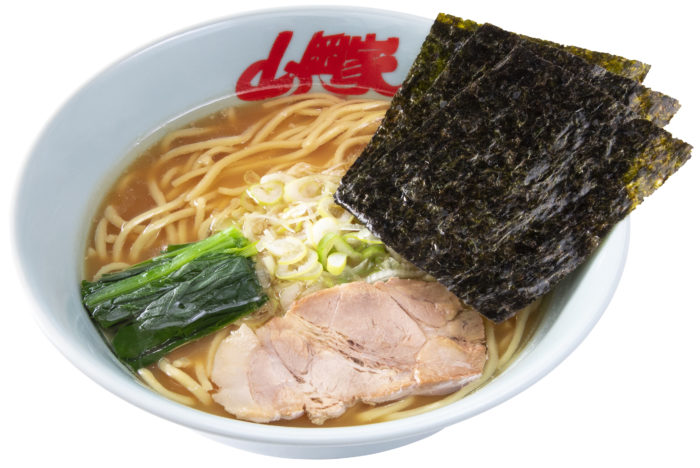
ラーメン山岡家の運営会社。保有株式の数によってもらえる優待に違いがあるが、一番割の良い100株だとラーメン無料券が2枚、年2回もらえるぜ。その他、配当金として2025年だと1株あたり5円もらえる予定だ。優待で食べられるラーメンは公式サイトによれば530円~1,450円の価格帯の商品だそうな。
株価は現在3300円程度(2024年9月)。無料券を1枚1000円として計算すると、100株(33万円)購入するとしたら優待+配当で4500円相当もらえる計算になる。年利だと約1.4%となる。
なお、山岡家は北日本、東日本に店舗が集中しているため、西日本の人が優待目的で購入するのは気をつけたほうがいい。
わたしも食べに行ったことはないぜ。
なお、名前からして家系ラーメンかと思ったが、違うようだ。

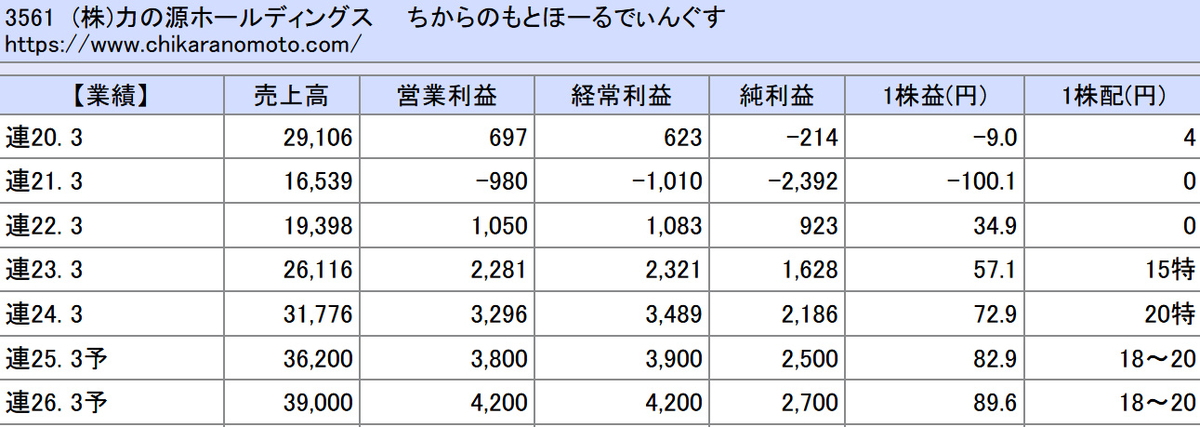
3561力の源ホールディングス


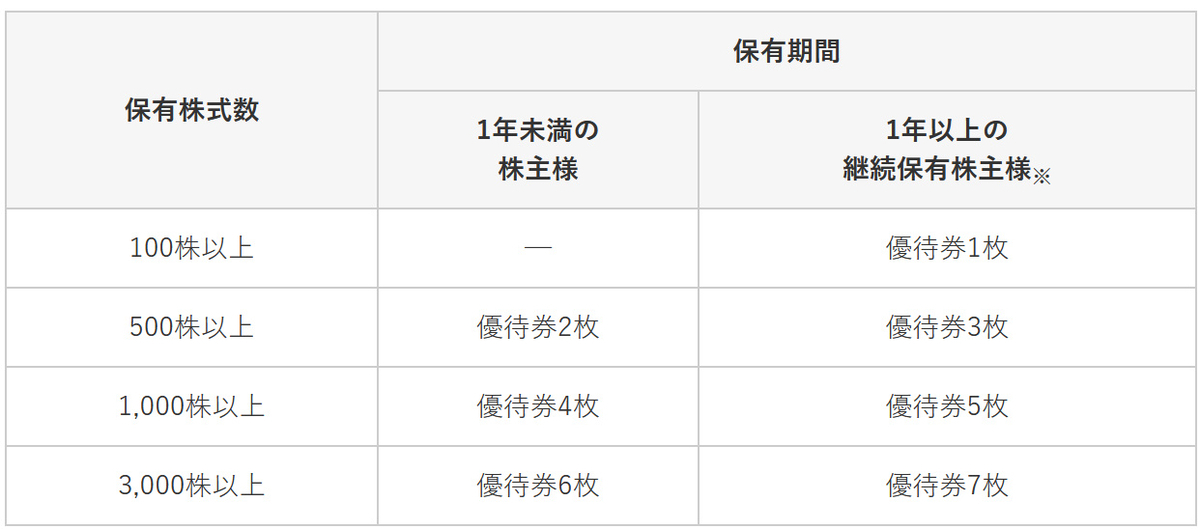
一風堂の運営会社。もらえる優待券の数は以下の通りだぜ。100株だと1年以上保有するという条件が厳しいぜ。

ただ、嬉しいのは同伴者がいる場合は、1枚につき2杯となることだ。まあ、ぼっちの霊夢には関係ないかもしれないがな。
その他、配当金として2025年だと1株あたり18円もらえる予定だ。
株価は現在1200円程度(2024年9月)。無料券を1枚1000円として計算すると、100株(12万円)購入するとしたら優待(1000円✕年2回)+配当で3800円相当もらえる計算になる。年利だと約3.2%となる。

9279ギフトホールディングス


町田商店の運営会社。もらえる優待券の数は以下の通りだぜ。

100株保有だと1年以上保有で年4枚無料券がもらえる。その他、配当金として2024年(10月決算)だと1株あたり18円もらえる予定だ。
株価は現在2500円程度(2024年9月)。無料券を1枚1000円として計算すると、100株(25万円)購入するとしたら優待(2000円✕年2回)+配当で5800円相当もらえる計算になる。年利だと約2.3%となる。
個人的には家系ラーメンは好きだし行ってみたいが、近所に店がないぜ。ただ、家系ラーメンは今や人気すぎてどこにでも店があるから、わざわざ家系ラーメン食べたさに町田商店に行くかといえばどうなんだろう。

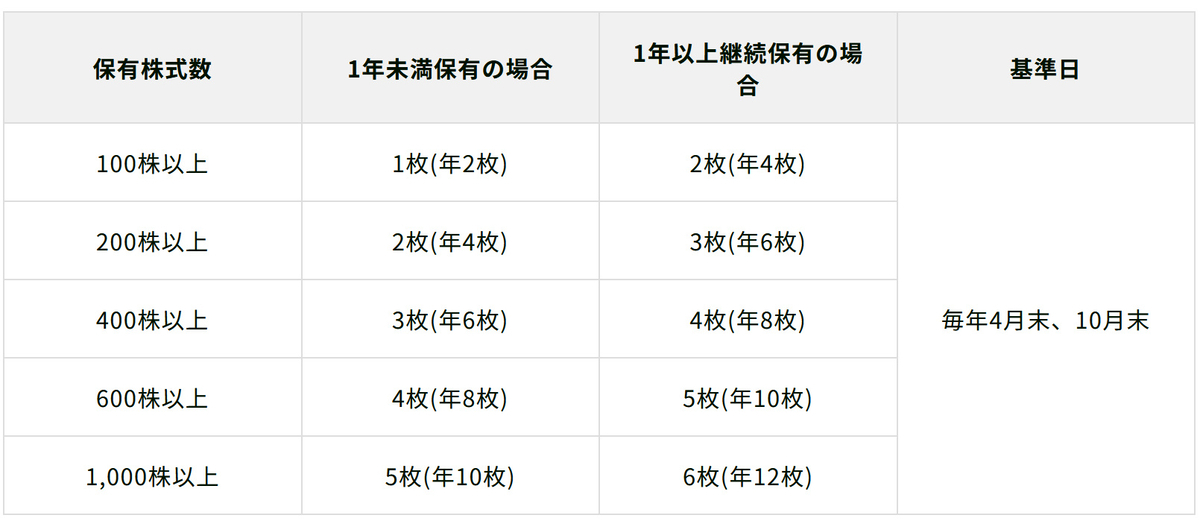
9950ハチバン


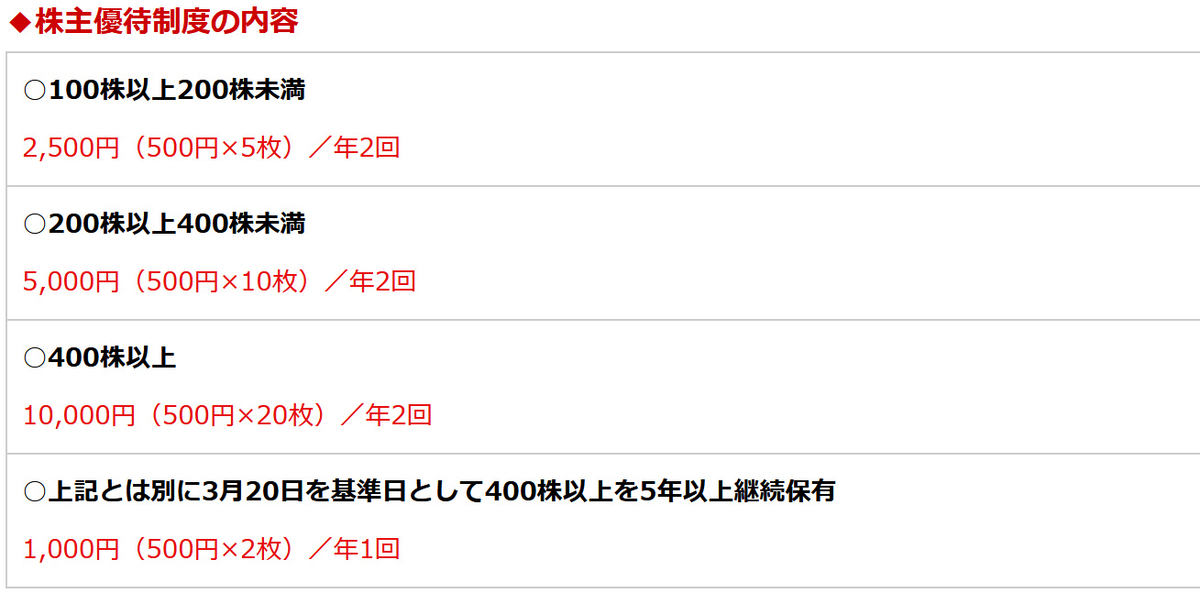
野菜ラーメンが名物の8番らーめんの運営会社。もらえる優待券の数は以下の通りだぜ。

100株保有だと2500円のお食事券が年2回もらえる。その他、配当金として2025年だと1株あたり20円もらえる予定だ。
株価は現在3600円程度(2024年9月)。100株(36万円)購入するとしたら優待(2500円✕年2回)+配当で7000円相当もらえる計算になる。年利だと約1.9%となる。
店舗は北陸地方に偏っているので、注意が必要だ。というか、北陸地方以外の人からすればあまり知名度はないだろう。昔は名古屋にも店舗があって、2回ほど行ったことがあるが、今は閉店している。
すごく美味しい、ってほどじゃないが、野菜たっぷりで優しい味がする。ラーメンとしてはヘルシーだし、人気があるのも分かるぜ。

8200リンガーハット


長崎ちゃんぽんが名物のリンガーハットの運営会社。もらえる優待券の数は以下の通りだぜ。

100株保有だと1650円のお食事券が年2回もらえる。その他、配当金として2025年だと1株あたり10円もらえる予定だ。
株価は現在2200円程度(2024年9月)。100株(22万円)購入するとしたら優待(1650円✕年2回)+配当で7000円相当もらえる計算になる。年利だと約2%となる。
なお、リンガーハットのハットはhat(帽子)じゃなくてhut(小屋)だぜ。ピザハットも同様。ただし、カー用品のイエローハットはhatだぜ。どうでもいい知識だったな。

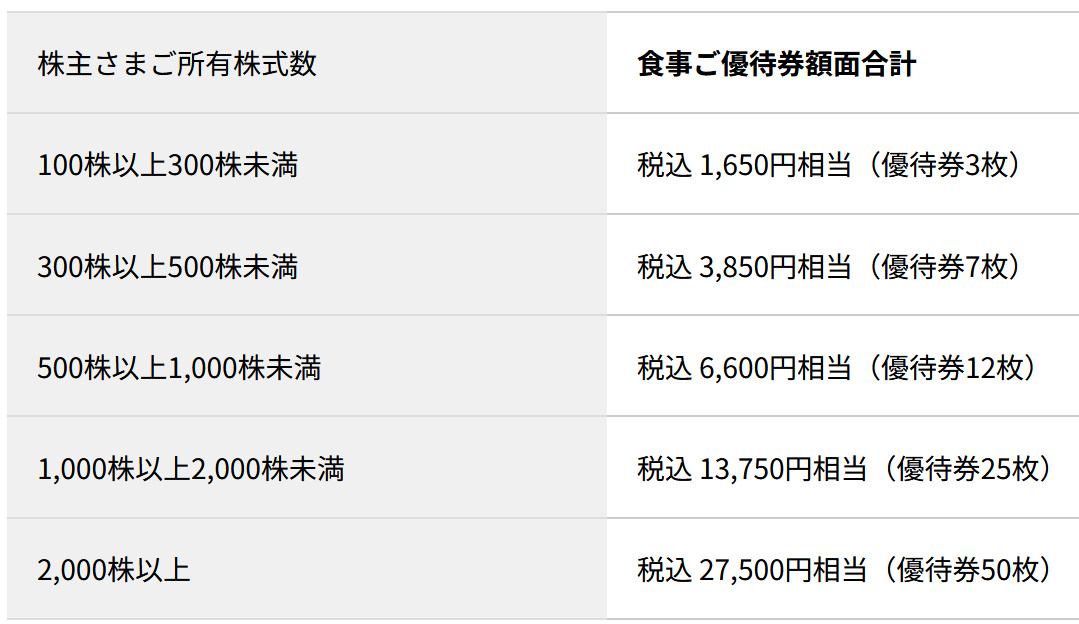
5891魁力屋


背脂しょうゆラーメンが名物の魁力屋の運営会社。100株以上保有で1000円相当のお食事券が年2回もらえる。その他、配当金として2024年(12月決算)だと1株あたり16円もらえる予定だ。
株価は現在2000円程度(2024年9月)。100株(20万円)購入するとしたら優待(1000円✕年2回)+配当で2600円相当もらえる計算になる。年利だと約1.3%となる。
2023年12月に上場。当初優待はなかったが、いつかは導入されるだろうとファンは待ち望んでいた。そして期待通り2024年8月優待が発表、ファンは狂喜するかと思いきや、内容が思ったよりしょぼかったため、株価はかえって下落してしまったという。たしかに、同業他社に比べて少ないと思うから改善を要求したいぜ!
魁力屋のラーメンだが、美味いのは間違いないんだが、似たような味の系統のラーメン屋は多い。例えば来々軒や第一旭なんかは同様の背脂醤油系だし、お膝元の京都ではモロに店が競合している。
店舗数は結構なペースで増加しているが、大丈夫なのかな?いきなりステーキみたいにならないか、ちょっと不安になるぜ。

他にも「大阪王将」を運営している2882イートアンドホールディングスや「餃子の王将」を運営している9936王将フードサービスも優待券があるが、王将はラーメンも出している中華料理屋だと思うから、わたしはラーメン屋とは思ってないぜ。
ああ、あと日高屋も優待あるな。

なんか、どこも思ったより優待ショボくない?

まあ、そこは意見は分かれるかもしれないが、何十万円も投資して年に何杯か無料になるだけならちょっと割に合わないかも、とわたしも思うぜ。
JT(日本たばこ産業)は優待はないが、配当金が5%近くもらえる。はっきり言って、ラーメン屋の株を優待目的で保有するより、JTの配当金でラーメン食べたほうが割がいいぜ。

自社商品なんだからもっと奮発しなさいよって思うわ。。

まあ、優待券っておまけのようなものだから、企業としてもあまり期待されても困るんだろうがな。 ただな、上場企業のラーメン屋って売上が伸びているところが多いし、将来有望な会社が多いんだ。 たとえば、一風堂の力の源ホールディングスだが、コロナ禍以降の売上の伸びが凄まじい。


海外展開も積極的で今や売上の半分が海外店舗によるものだ。海外でも日本のラーメンは大人気だからな。今後も伸びていくことはほぼ間違いないだろう。 業績好調が続くなら株価も値上がっていくだろうし、優待狙いで保有しつつも値上がり益を狙う、という作戦は悪くないと思うぜ。

なるほど。それはありかもね。押しのラーメン屋があれば、ファンクラブに入会するつもりで株を買うのもいいかも。

はは、そういう動機も個人的には好きだぜ。

でもわたしの一番の押しはラーメン二郎なんだけど、将来上場して優待券がもらえる、ってことはないの?

有名ラーメン店でも上場しているのはごく一部だ。 ちょっと調べてみようか。


ラーメン二郎、横綱ラーメン、神座、天下一品、ラーメン花月などは優待がないの?

まず、優待券があるのは運営会社が上場していることが前提だ。大手チェーンでも上場してない企業はたくさんあるぜ。

ラーメン二郎

ラーメン界ではトップレベルの人気店「ラーメン二郎」だが、上場企業ではない。また、二郎はフランチャイズじゃなくて暖簾分けの店である。つまりチェーン店ではなくそれぞれの個人店なので今後上場する可能性は低い。
どうでもいい話だが、この前ラーメン二郎京都店に幼児をつれた家族連れの客が入ってきてビビった。二郎がどういう店か知らずに来たのか?店長にブチキレられるんじゃないかとハラハラしていたが、店長意外に優しくて、「取り皿いりますか?」とか気を使っていた。ちょっといい話。

横綱ラーメン

非上場。
横綱ラーメンは京都発祥の豚骨醤油ラーメンでネギ入れ放題が特徴。個人的には営業妨害レベルにネギを爆盛にして、薬味のにんにく唐辛子をぶち込んで食べるのが至福。 店舗数が多く、フランチャイズなので今後上場する可能性はある。

神座(かむくら)

非上場。
大阪発祥の白菜・醤油ラーメン。横綱がネギ入れ放題なら神座はニラ入れ放題。関西はこういうのが好きだな。なぜか大阪人の間ではアンチが多い(味が落ちたなど)。
ただ、店は行列ができるほど繁盛しているし、アンチは一部であって経営は順調だと思われる。 神座も店舗数が多く、フランチャイズなので今後上場する可能性はある。上場したらぜひ優待狙いで保有してみたいぜ。

天下一品

テンイチの愛称で知られるこってりラーメンの雄、天下一品。非上場。
京都発祥だが、現在は全国に200店舗以上の広がりを持つ。町田商店が約150店舗だからかなり多いし、上場する可能性はある。
味は好きなのだが、値上がりが激しい。近所のテンイチではノーマルのこってりラーメンが950円もするぜ。人気店ならではの強気の値段設定なのだが、ファンの反発を招いているのは間違いない。

ラーメン花月

非上場。 濃厚なげんこつラーメンが有名だが、個人的には個性的かつ超ハイレベルな期間限定ラーメンが好きでよく通っていた。関東を中心に200店舗以上展開している。規模の点からは上場してもおかしくない。
しかし、なぜか店舗が関西にはない。理由を教えて欲しいぜ。

まあ、こんなところだ。二郎は上場しないと思うが、ほかのチェーン店なら可能性はあるぜ。

なるほど。今後楽しみね。


マイナー株分析 2440ぐるなび

今回のマイナー株分析は「2440ぐるなび」を取り上げるぜ。

ぐるなびならわたしも知ってるわよ。飲食店の予約なんかをするサイトよね。

そうだな。居酒屋やレストランなんかの情報をネットで調べているとよく見かけるサイトだな。
そういう意味ではマイナーじゃないんだが、ぐるなびは上場企業の中でも時価総額が小さいマイナー株と言える存在だから今回取り上げたぜ。

なお、わたしはぐるなびの株主だ。
2023年秋頃、318円で買ったぜ。
その後、株価は下がって一時的に結構な含み損を抱えたが、今ではトントンぐらいだ。
まあ、ちょっぴり買うのが早すぎたかな、と若干後悔しているぜ。。

なんで魔理沙はぐるなびを買ったの?

近年、ぐるなびは経営不振だったが、最近復活の兆しが見えているんだ。復活企業への投資、というのも株式投資のよくある手法なんだぜ。 それに、個人的に企業も人でも、失敗から立ち直る姿を見たら純粋に応援したくなるからな。

ふーん、でも順調じゃないみたいね。

…それは追々話していくぜ。

会社紹介

ぐるなびは設立が1989年、1996年に飲食店検索サイト「ぐるなび」をインターネット上に開設、上場が2005年の比較的新しい会社だぜ。

ぐるなびのサイトは1996年からあるのね。ウインドウズ95が出た頃だから、かなり古い企業の気がするわね。

確かに、インターネット関連企業としては老舗と言えるだろうな。

でも、昔は飲食店の情報を調べてたらよくぐるなびのサイトが出てきたけど、最近似たようなサイトが増えたわね。あまりぐるなびは見なくなったわ。

同感だぜ。口コミや評判を調べるなら「食べログ」の方を見るからな。なお、食べログは2005年開設だぜ。
他にも「ホットペッパーグルメ」「Retty」「じゃらんnet」など似たようなサイトがいつの間にか増えているな。

じゃあ、ぐるなびの売上もヤバいんじゃない?

ああ、マジでヤバい。。
ぐるなびのビジネスモデルは、飲食店の情報をサイトに掲載することで、加盟料を徴収することが主だ。ただ、この加盟料も安くないから、コロナ禍なんかで経営が苦しくなった飲食店が軒並み離れてしまった。ライバルサイトも多く、飲食店としても全部加盟するのは費用がかかりすぎるから、他を選んでぐるなびを切ったところも多いだろう。

しかし最近では、各飲食店の経営課題に合わせた解決策の提案や、各種商品・サービスの導入・活用支援等などコンサルタントの業務に力を入れており顧客が戻りつつあるぜ。

なるほど。復活してきているのね。

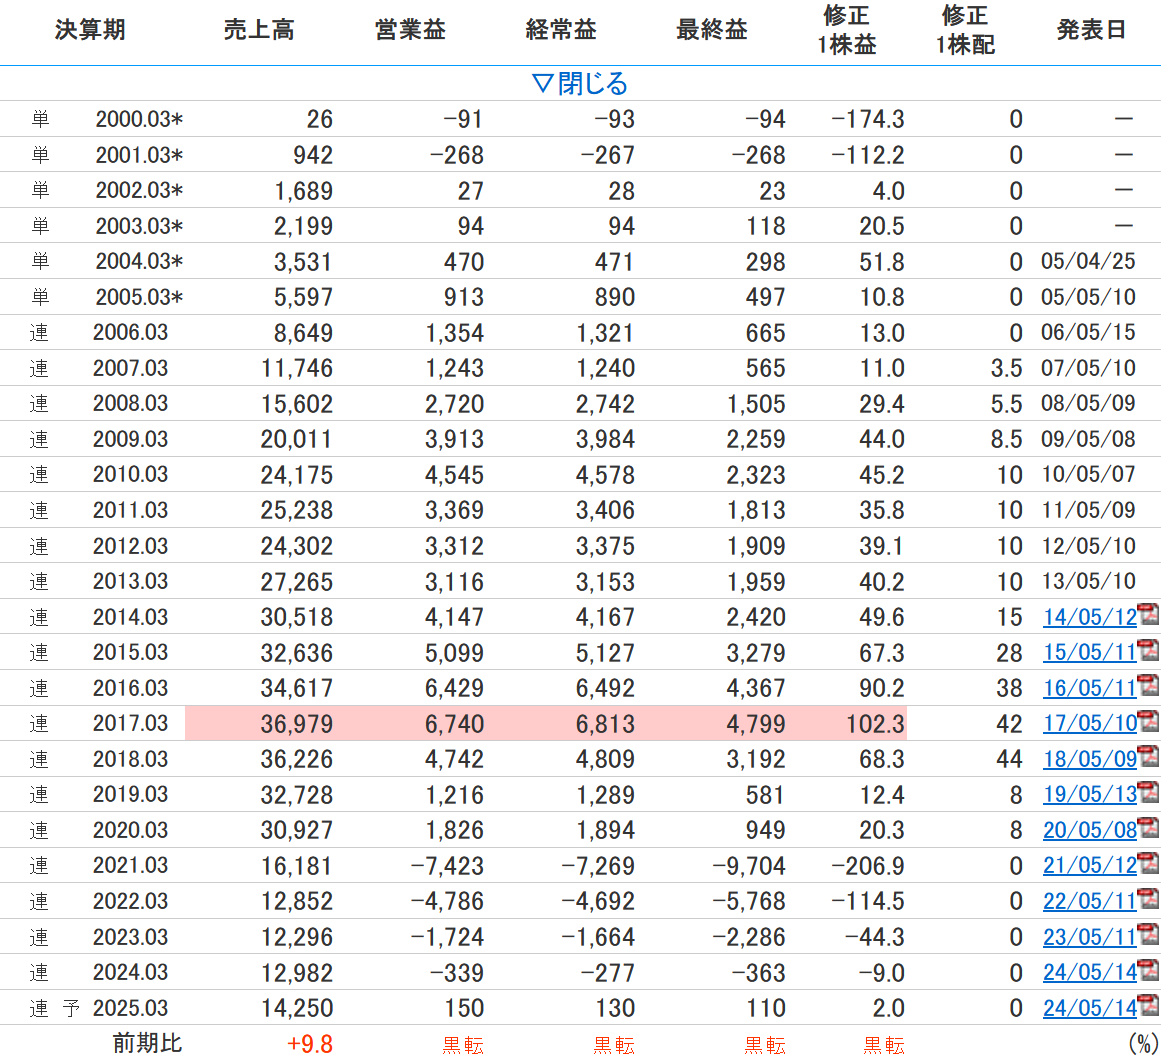
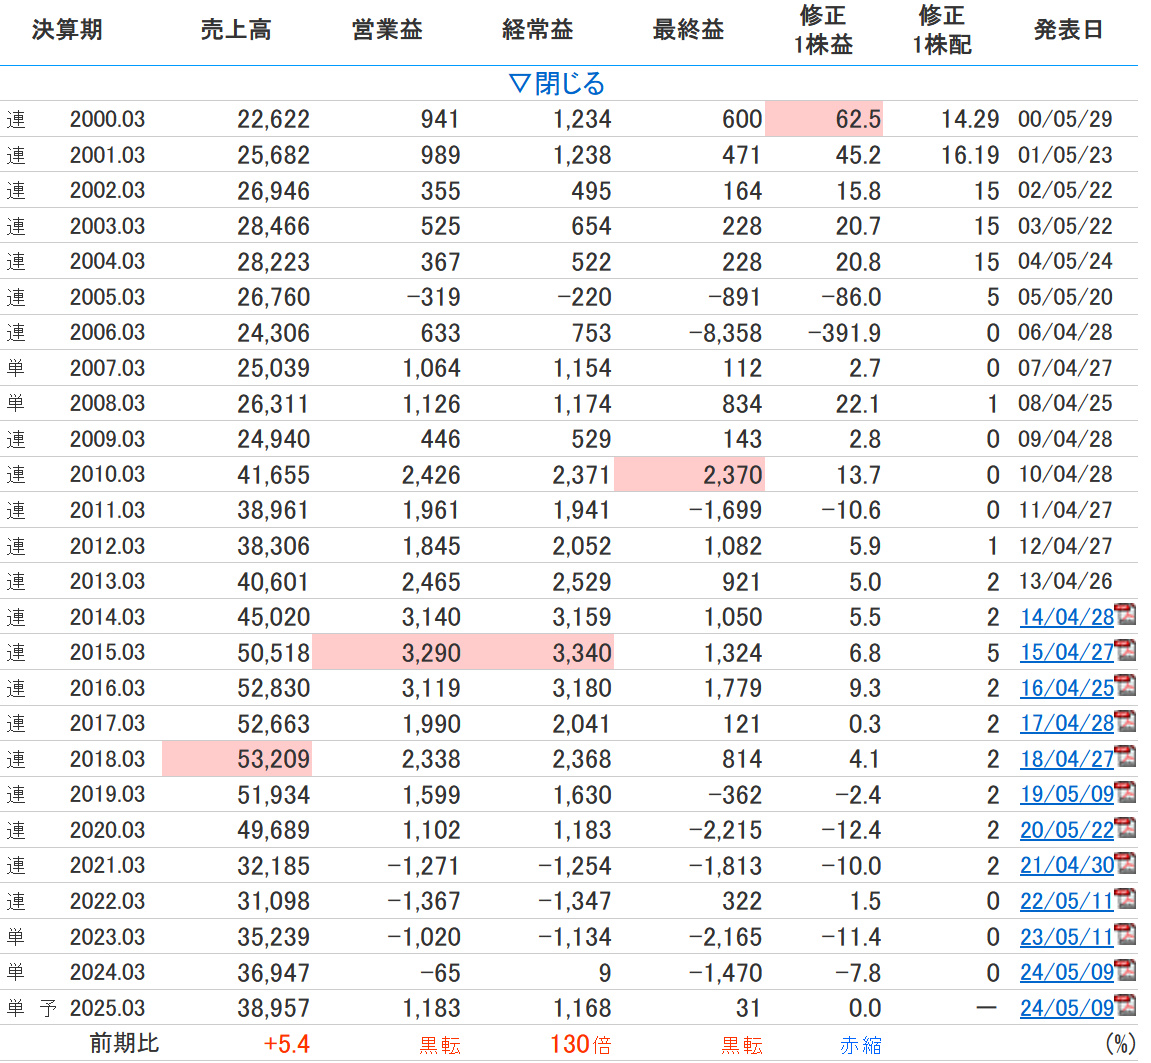
さて、これまでの業績と株価チャートを見てみよう。 2000年から2017年まで快進撃を続けている。

特に2000年からの数年間の勢いはすごいわね。

さながらビッグバンの如く爆発的に売上を伸ばしているな。当時のネット企業の勢いと熱はすごかった。ホリエモンのライブドアなんかも同時期に猛烈に大きくなったし、あの頃のネット企業の栄枯盛衰は思い出すとなんだか懐かしいぜ。

そんなぐるなびだが、2018年から業績には陰りが見えて、そしてあれだ。近年の企業の業績を語るうえで毎回出てくるあれ。

コロナ禍ね。

そう。特に飲食関連企業は大ダメージを受けたが、ぐるなびも例に漏れず、売上は全盛期の1/3まで下がってしまった。2021年から2024年までは赤字。無配に転落した。
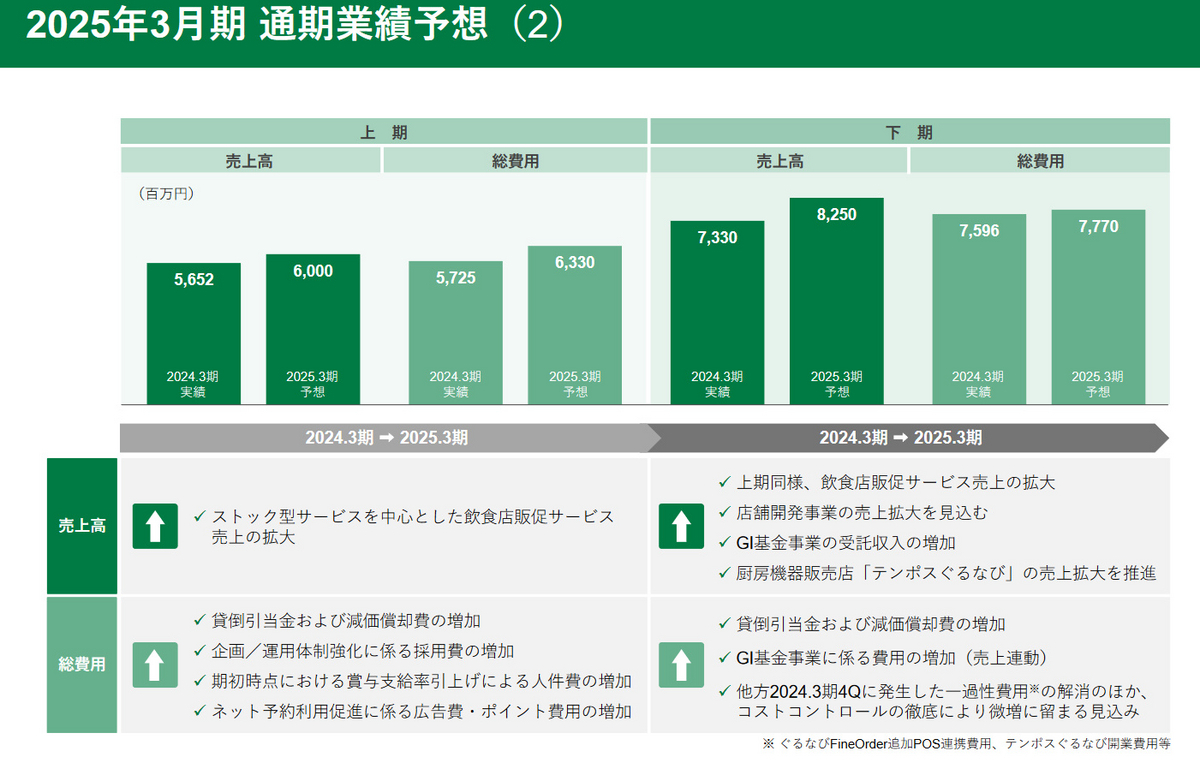
コロナ後もなかなか売上が回復せず、2025年にようやく黒字化する予想だぜ。

2024年も赤字って、コロナの影響だけじゃないでしょ?

加盟店の減少、ユーザーの予約サイト離れ、大人数の宴会の減少などいくつもの理由が考えられる。
要はぐるなびのこれまでのビジネスモデルが通用しなくなったといっていいだろう。

株価の方も業績の悪化、先行きの不透明さなどを反映して、かなり低迷している。

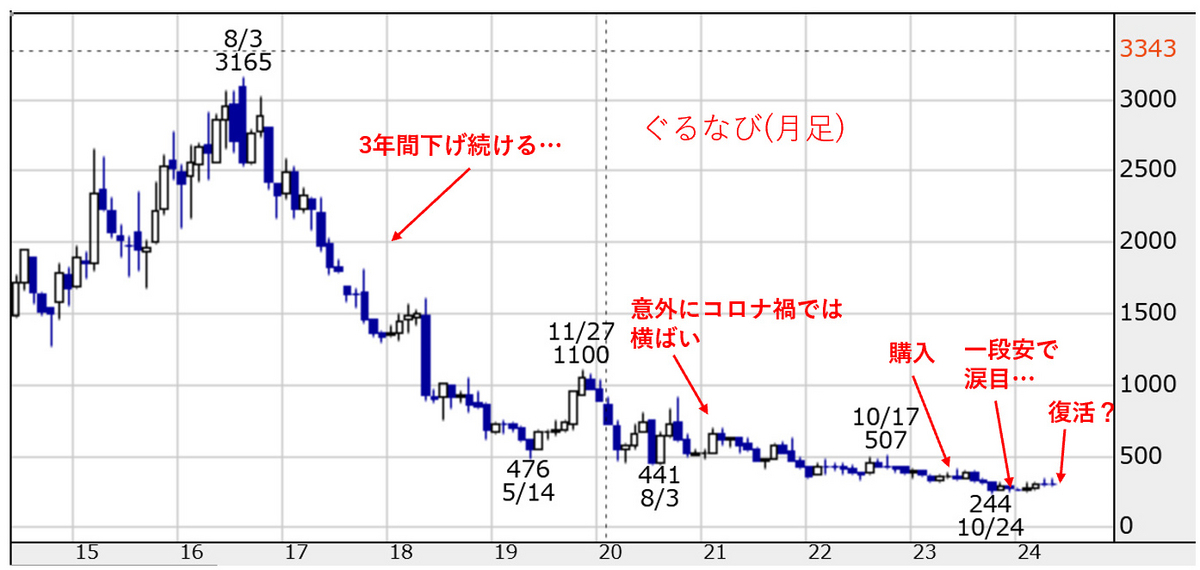
2016年8月3日に3165円の高値をつけたが、その後は一方的に下げつつけ、2023年10月24日には244円の安値をつけている。見事逆テンバガー達成だ。

コロナ前からかなり下げているからその頃から既にオワコン化が始まっていたのね。。

実はコロナ禍の2020年から2023年まではそれほど株価は下げてない。
しかし、2023年5月のコロナの感染症法上の2類相当から5類へと位置づけが変更された後にもう一段株価は下げている。
これはもう、コロナ関係なしに業績が悪く先の見通しが暗いから下げているだけだぜ。

よくも魔理沙はこんな株買ったわね。あなたってダメ男に惚れるタイプだったかしら?

いやいやそうじゃない。今はダメンズでも以前はデキる男。きっと更生してくれるはずと信じていたんだ。

そう。今の感想は?

多分、復活はしてくれるだろうが、ちょっと先見の明がありすぎて、買うのが早すぎた。

心中は複雑のようね。。

今後のぐるなびの業績と株価は?

今後のぐるなびはどうなるのかしら?

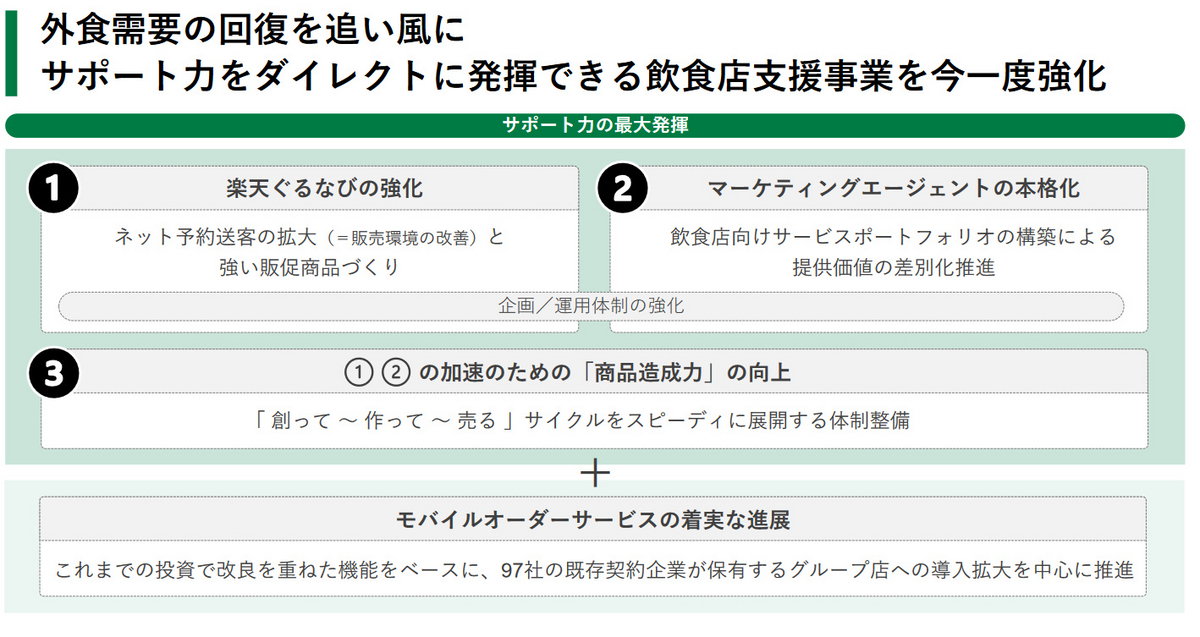
ぐるなびだって復活に向けて頑張ってるんだぜ。 以前はネット予約で送客するだけだったが、今は顧客の売上サポートにも力を入れている。
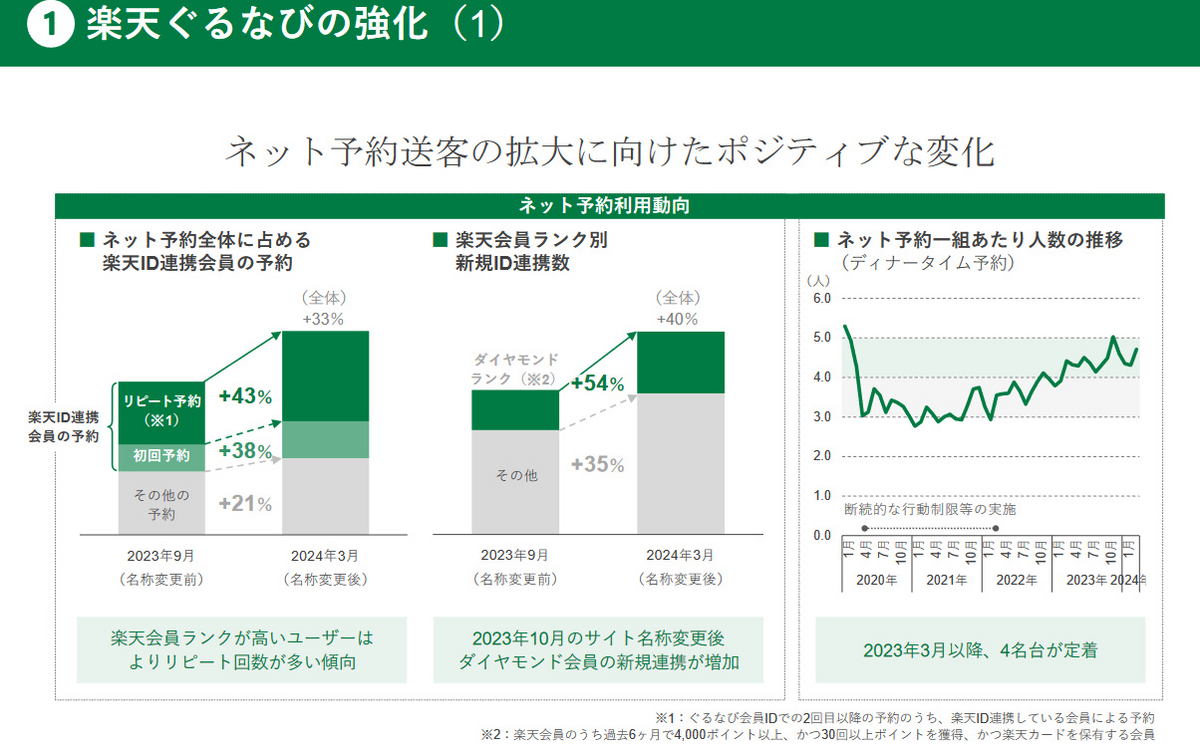
また、モバイルオーダーの強化、楽天との提携など色々改革しているんだ。
そのかいあって、2025年は黒字化予定だぜ。

現在のぐるなびの株価は300円ぐらいだけど、今の価格なら買っていいかしら?

今、まさに復活の狼煙が上がったところ。買うなら今だと思うぜ。わたしなんか買うのが早すぎてストレスだけが溜まっただけだったぜ。
懸念材料は本当に黒字化するのか?ってところだな。

予想は概して希望も含んでるからね。。

黒字幅も僅かだから、ほんの少し売り上げが予想を下回るだけで利益は赤字になったりするからな、安心はできないぜ。

業績や株価が全盛期まで盛り返す、っていうことはあるかしら?

それは、これから売上が3倍になって株価が10倍になるってことだな。いくらぐるなびが復活しつつあるといっても、V字回復ではないし、その歩みは緩やかになるだろう。
決算説明資料を見ても、来年度以降の売上に関する数字は出てないし、根拠のあることは何も言えない。
ただ、わたしとしては2年ぐらいで株価が2倍になれば御の字だと思っているぜ。

現実的というか、あまり夢があるとは言えない目標ね。。

でもまあ、上値は重いかもしれないが、これから大幅に下がる理由もあまり思い浮かばない。経営状態は良くないが、楽天の関連会社だから、何かあったら助けてもらえるだろうし、割と安心してホールドできる株だと思うぜ。

2024年5月時点での評価
将来性:☆☆☆
割安度:☆☆☆☆
安全性:☆☆☆
(最高☆5つ)

投資は自己責任でたのむぜ!!

マイナー株分析 7803ブシロード

今回のマイナー株分析は「7803ブシロード」を取り上げるぜ。
ブシロードはトレーディングカードやゲームで有名だから知っている人もいるだろうが、株式投資の世界では時価総額の小さいマイナー株と言えるから今回取り上げたぜ。

わたしはブシロードの株主なんだが、目論見ハズレて含み損を抱えているぜ。というか、現在株価は上場来最安値レベルだから、株主のほぼすべてが損しているという悲しいことになっている。。。


会社紹介

ブシロードは2007年創業で、2019年上場の比較的新しい会社だ。
わたしとしてはトレーディングカードの会社という認識があったが、他にも色々やっているんだ。

わたしはプロレスの会社だと思っていたわ。

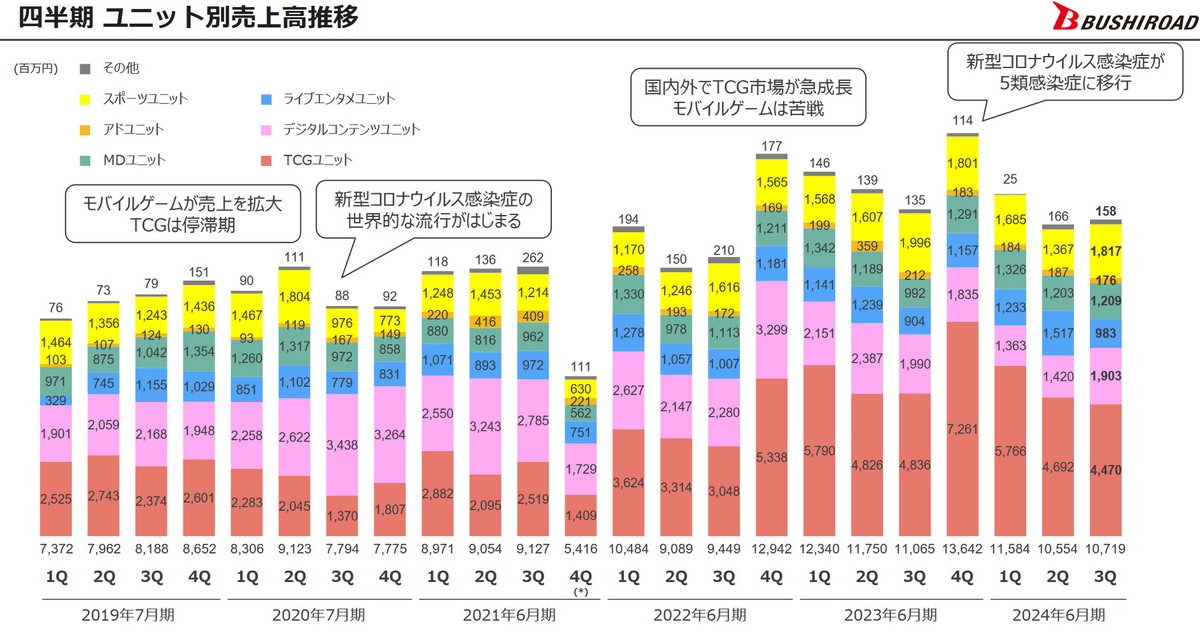
2012年にブシロードが新日本プロレスを買収したからプロレスファンならそう思うだろうな。 他にもスマホゲーム、イベントの制作・運営など色んなことをやっている会社だぜ。 各ユニットの売上の推移は以下の図のとおりだ。

2024年6月期第3Qの売上比率で言えば、
TCGユニット(トレカ)が42%
デジタルコンテンツユニット(スマホ・コンソールゲーム)が18%
ライブエンタメユニット(ライブなど)が9%
MDユニット(キャラクターグッズなど)が11%
スポーツユニット(プロレス)が17%
アドユニット(イベント関連)が1.6%
その他が1.5%


となっている。トレカの売上が一番多い。
各期ごとに変動はあるが、概ね売上を伸ばし続けている。ブシロードの根幹となるユニットだな。

プロレスはどうなの?

新日本プロレスの買収なんて、単に木原社長の趣味、採算度外視だろうと思っていたが、これが意外に好調でな。売上も伸びてるし、利益もしっかり確保している。
これはなかなか先見の明があったと言えるだろうな。

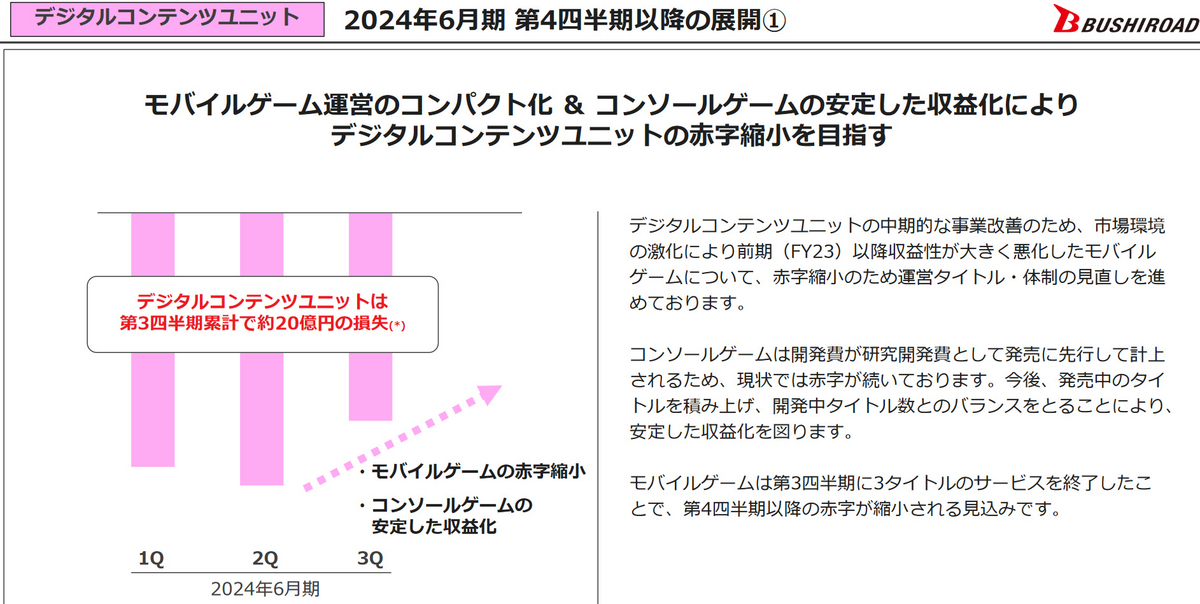
一方で、ゲームだが、売上を減らし続けている。これが最近のブシロードの全体の業績を引っ張ってしまっている。 1Qから3Qの累計で20億円の赤字を出している。 なお、2024年6月期のブシロード全体の営業利益は7億円の予想だから、いかにこの20億円という赤字の大きさが分かる。ゲームの赤字がなかったら、全体の利益は現状の数倍になっていたはずだ。当然株価も今とは全然違う位置にいただろう。

業績と株価は?

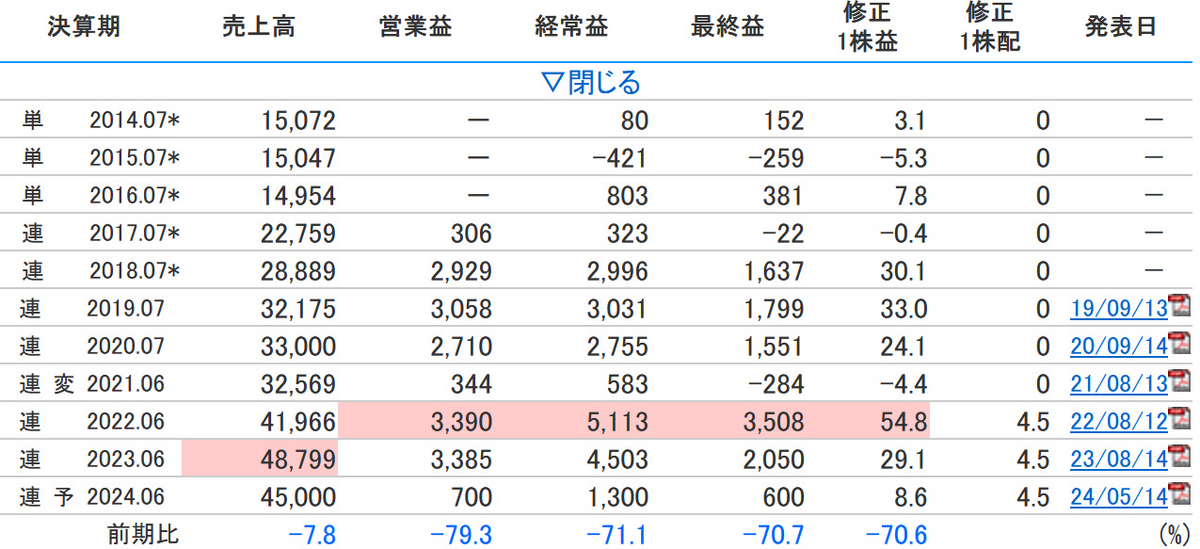
さて、これまでの業績と株価チャートを見てみよう。

業績は2023年まで順調に伸ばし続けてきた。 しかし、2024年はゲームの不調で大幅に売上と利益を落としてしまっている。なお、2024年は予想ではあるが、3Qで修正された予想だからほぼこの通り着地するはずだ。
ここから見ると、ブシロードはもう成長のピークを過ぎてしまった、と感じる投資家もいるんじゃないか。
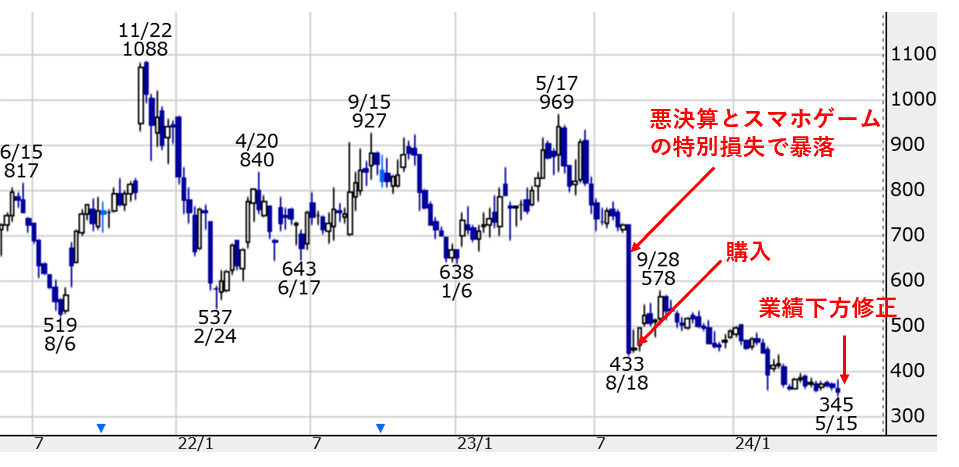
投資家の失望は株価の推移にも現れているぜ。
2023年の中頃から株価は急落している。ブシロードの見通しの暗さを感じた投資家が売りに走ったのだろう。


なお、わたしは2023年8月に477円で購入している。

なんでそんな高値で買ってしまったの?

当時は割安と思っていたんだよ!
そのちょっと前に、ポケモンカードが馬鹿みたいに高騰したことが話題になっただろう?
トレーディングカードはこの先も絶対に伸びる、成長産業だ、と思ってブシロードに目をつけていたんだ。
それでちょうど安くなったタイミングで買ってみたんだが、それからもっと安くなってしまって含み損を抱えて今に至っている。。

敗因はなんだと思っているの?

おいおい、まだ負けと決まったわけじゃないぞ。
でもまあ、予想外だったのは認める。
トレーディングカードの売上は伸びているし、利益も出している。海外進出も進んでおり、先は明るいと思う。これはわたしの予想通りに進んでいる。
ただ、ゲームユニットの凋落を見れていなかった。敗因はこれに尽きる。

スマホゲームって今は皆やってるし、儲かりそうなんだけどね。

スマホゲームに限らず、スイッチやPS用のゲーム(コンソールゲーム)もそうなんだが、競争の激化と開発費の増加に苦しんでいる会社は多い。ドラクエやFFで有名なスクエニもかなり利益を落としている。関係ないけどスクエニのスマホゲームは儲からないと容赦なくサービス終了するからユーザーから評判が悪いぜ。

ああ、あのダイの大冒険のやつとかね。。

まあ、話はズレたが、スマホゲームは当面苦しいと思う。
コンソールゲームは開発費が先行して赤字が出ているものの、リリースされれば収益は安定するとしている。
一方で、スマホゲームは収益性が悪化したから赤字縮小のため体制を見直すとされている。


スマホゲーム市場は2022年から縮小が始まっているんだ。なくなることはないと思うが、成長産業から成熟産業になって、これから淘汰が進むと思う。
しかし、一発ヒットを出せば、ものすごい利益を出せるのがスマホゲームだから、今後ブシロードも大逆転が来るかもしれない。

なんか昔、mixiだったか、モンストがヒットして復活したという話があったわよね。

もう10年以上前の話だが、よく覚えているな。
2013年、オワコンと化していたmixiだったが、スマホゲーム「モンスターストライク」通称モンストの大ヒットにより、株価が1年足らずで26倍まで暴騰したことがあった。
他にも2012年、ガンホーがパズドラの大ヒットで株価が1年で100倍になるということもあった。
スマホーゲームの会社の株はそういう意味で夢がある。 なので、ブシロードにもそれを期待して、このままホールドすることにしたぜ。

現在最近大ヒットといえるスマホゲームはワンピースやドラゴンボールなどの原作が超人気のゲームか、「原神」のような桁外れの開発費をかけたゲームのどちらかでしょ? ブシロードはどちらかができるの?

うっ、さすがオタクの霊夢、痛いところを突いてくるぜ。
多額の開発費は今更かけられないだろうし、競合他社が多数いる中、そこまで大手ではないブシロードが超人気原作を引っ張ってこれるかというと、そういう意味では苦しいかもな。。
ま、まあ先のことはわからないから、詳しいことは考えないでふんわりと期待しておくぜ。

逃げたわね。。


今後のブシロードの業績と株価は?

今後のブシロードはどうなるのかしら?

スマホゲームが大ヒットして株価は暴騰、というシナリオが一番望ましいが、一番あり得るのがスマホゲームから撤退だろうな。
現在も規模を縮小し始めているようだし、検討はしていると思うぜ。
ある程度損失は出るだろうが、スマホゲームさえ上手く畳めれば、トレーディングカードが稼いでくれるので株価は復活すると思う。

現在、株価は350円程度だけど、この値段で買うのはありかしら?

わたしはありだと思うぜ。わたしは477円で買ったから、この辺で買えるのはうらやましいぜ。
主軸のトレーディングカードが堅調だから、このまま会社が傾くということはないと思う。
いつかは株価は底打って反転するはずだ。
それが今の水準なのか、更に下がってからなのかはわからないが、中長期的には成長する会社だと思うから、株価も期待ができる。
なお、全体では黒字であり、配当も出しているので当面倒産はないと思うぜ。

2024年9月時点での評価
将来性:☆☆☆
割安度:☆☆☆☆
安全性:☆☆☆☆
(最高☆5つ)

投資は自己責任でたのむぜ!!


マイナー株分析 7412アトム

今回のマイナー株分析は「7412アトム」を取り上げるぜ。
株主優待の世界では有名な銘柄なのだが、一般の人には馴染みがないだろうから取り上げたぜ。

正直、株主優待だけが有名な会社なのだが、近年業績不振が続き、2024年5月9日に株主優待でもらえるポイントが半分になってしまった。
当然、株価は暴落。今後はどうなってしまうのか、考えてみた。

なお、わたしはアトムの株を10年以上ホールドしている株主で、今回は高みの見物じゃなくて当事者として実ダメージを受けたぜ(涙)。


会社解説

前置きはほどほどにして会社解説にいくぜ。
株式会社アトムは1972年創業の株式会社徳兵衛寿司が源流の一つとなっている。株式会社徳兵衛寿司はその後株式会社元禄寿司、さらには株式会社アトムと名前を変えた。
もう一つの源流がステーキ宮などを展開する株式会社ジクトだ。
この2社はいずれもコロワイドの傘下に入っており、その流れで2009年に合併して新生「株式会社アトム」となった。
なので現在でも寿司とステーキがメインの会社となっている。

業績と株価を見てみよう。

コロナ禍の影響をモロに受けてしまって2021年3月期から2024年3月期まで営業益が赤字となっている。2025年になってようやく若干の黒字まで戻す見通しだ。
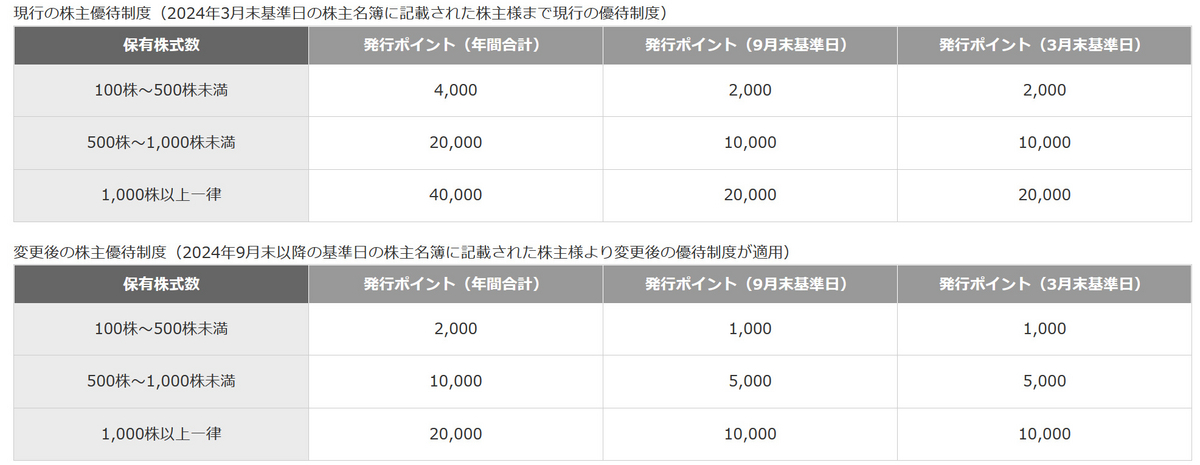
業績不振から2022年からは無配に転落して、2024年には株主優待も改悪となってしまった。
コロナ禍以前の2019年、2020年から最終益は赤字であり、元々業績が悪かったところにコロナが追い打ちをかけてしまったように見える。

親会社のコロワイドもコロナ禍の影響は受けたが、2024年は黒字で配当も株主優待も変わらず維持している。売上も順調に戻し、2025年には過去最高売上を計上する見込みだ。
同業のワタミなんかも2021年と2022年は赤字だったが、2023年以降は黒字であり、順調に売上を戻している。
これに比べるとアトムの苦しさが分かる。もうコロナは言い訳にならない。地力の差が出てしまったのだろう。

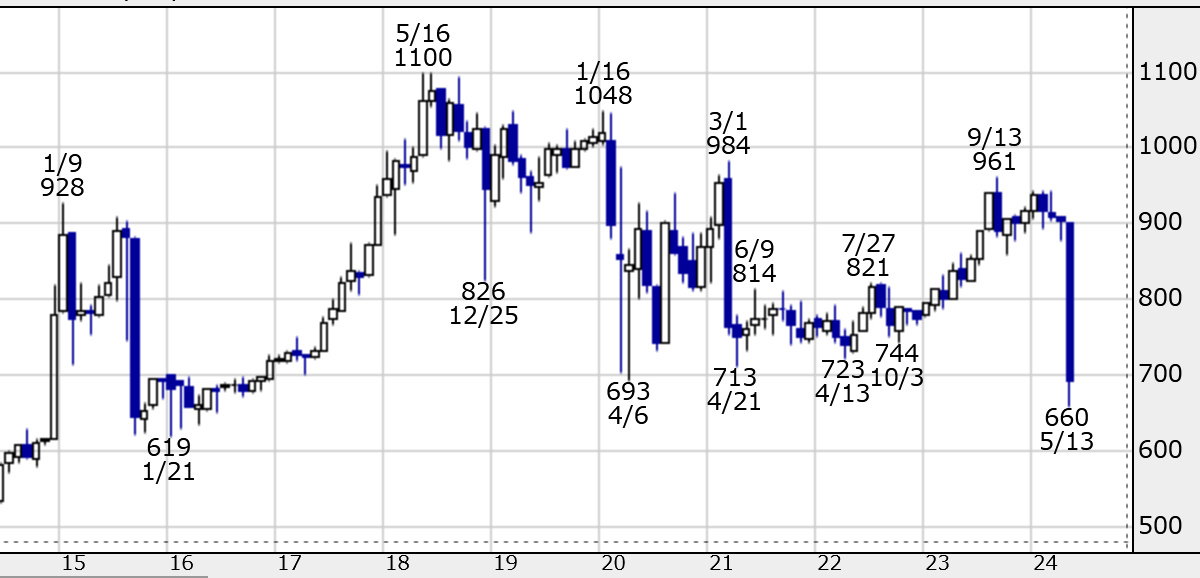
株価であるが、この10年は600円台から1000円台の間で動いており、概ね横ばいである。2024年5月9日に株主優待改悪を公表して暴落したが、それでも安値は660円であり、まだレンジの範囲内にいる。


株主優待はお得?今後さらなる改悪があるのか?

今後のアトムの優待は、表のとおりだが、1000株保有しているとすると優待は年間20,000ポイントだ。


現在の株価を700円とすると、1000株で70万円。配当利率は2万円/70万円で、2.86%となる。
配当金は0円なので、実質的な配当利回りも2.86%となる。

正直、3%を超える配当金を出す企業はいくらでもある。
例えばJTなどは株主優待はないが(最近廃止になった)、配当利率は4.5%。しかもここ数年は業績もよく株価も上昇している。
こんな企業があるのにわざわざ業績の悪いアトムを買う理由がない。

今後の株主優待だが、更に改悪があるのか、現状維持か、もとに戻すのか?
業績はゆっくりとだが回復してきており、さらなる改悪は当面ないと思われる。

じゃあ、優待が元に戻ることがあるのか?というとしばらくは難しいだろう。
すかいらーくも2020年9月に株主優待を大幅改悪した。
2020年12月期の決算は大赤字で配当金も無配に転落した。
その後、コロナ禍があったが、2023年12月期には業績は黒字化し、復配している。
しかし、株主優待を改悪以前に戻すとか、そういう動きはない。

違う会社なので同じことが言えるわけではないが、少し業績が回復したぐらいで優待を元に戻すということはあまり期待できないように思う。

さらに言えば、配当利率が3%弱というのはほかの外食企業に比べて悪いわけではない。
例えばすかいらーくだと1000株で3万4千円だ。
現在の株価は1株2200円程度だから、配当利率は1.5%程度になる。配当金が1株で7円なので、これを勘案すると実質配当率は1.9%程度になる。
さらに外食産業売上No.1のゼンショーだと実質配当率は1.2%程度、マクドナルドで0.6%だから、これらに比べるとアトムの方が高い。

なので、アトムも株主優待を改悪はしたが、まだ他社に比べれば条件はいいですよ、と言い訳ができるわけだ。

結局は今後数年は現状維持になるのではないかと予想する。


今後の株価は?

今回の暴落で株価は900円付近から700円程度まで約25%下落した。
今後であるが、ゆっくりと業績は回復するものの、同業他社などに比べると回復が遅いことから株価は低迷すると思われる。
株主優待目的でアトムを買うとしたら、親会社でほぼ同内容の優待がある、コロワイドの方に目が向くだろう。
コロワイドの配当金と優待を合わせた実質配当率は4%強なので、アトムを買う理由がない。
アトムの配当率が4%になる株価は500円となる。このことを考えると目先の株価は700円を維持できず、500円を目指す可能性がある。

業績は悪いが、親会社がデカいので倒産→上場廃止ということはないだろう。あるとしたらコロワイドへの吸収合併だろうが、その時株主優待はどうなるのだろうか?

ねえねえ、魔理沙はなんでアトムを売らないの?魔理沙の言い分だったら、アトムを売ってその資金でJTを買ったほうが合理的じゃないの?

おっと、最後に出てきたな、霊夢。 確かに、アトムに見切りをつけて他の株を買ったほうが利口だろう。
しかし、わたしは10年以上保有しているからな、情がうつってしまったんだ。これまでいい思いをたくさんさせてもらったから、最後まで応援したいぜ。

あれだけボロカスに言っておいて、変な人ね、あなたも。

でもまあ、これからアトムを買いたい、という人がいたら、やっぱり反対するぜ。少なくとも500円以下になるまでは買う理由がない。

2024年9月時点での評価
将来性:☆☆
割安度:☆
安全性:☆☆
(最高☆5つ)

投資は自己責任でたのむぜ!!